

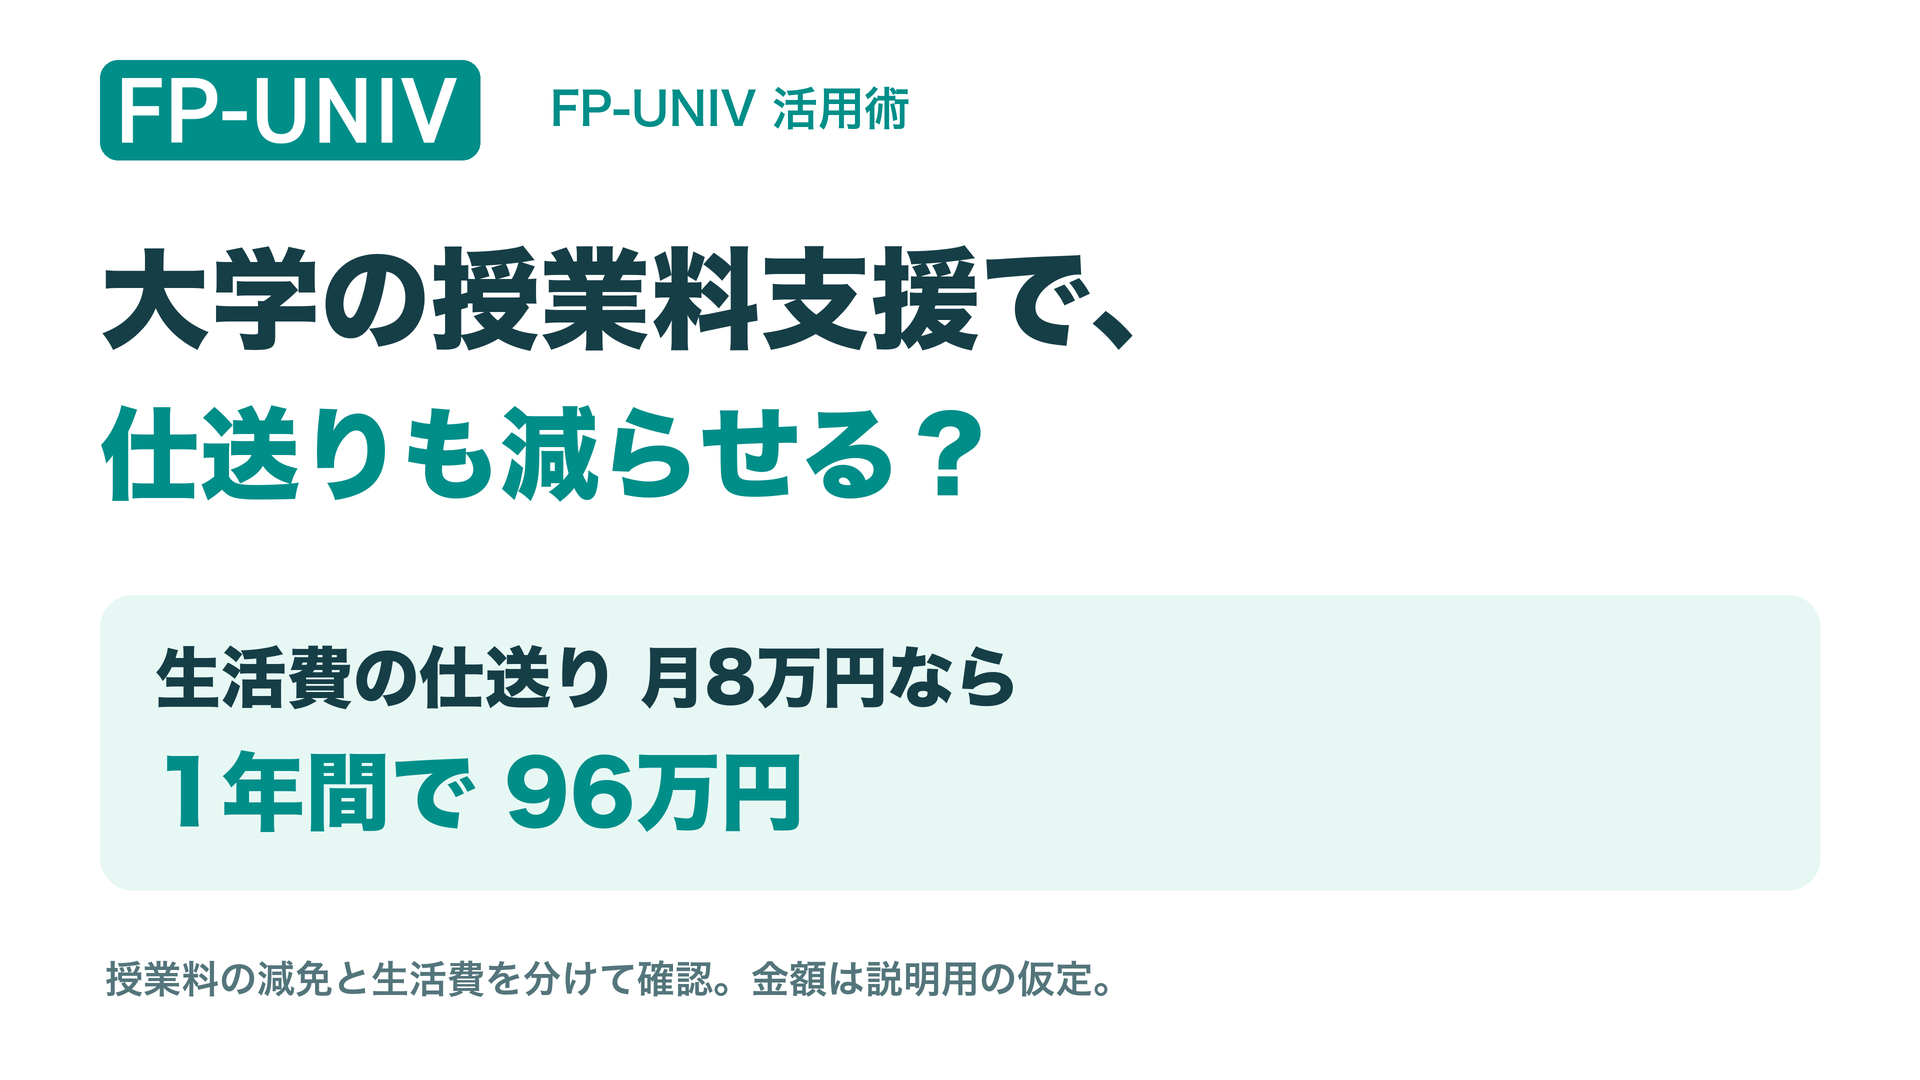
大学の授業料支援で、仕送りも減る?|自宅外通学の費用を分けて確認
FP-UNIV 活用術|自宅外で大学に通う子を支える保護者の方へ
授業料の支援を受けたら、
仕送りも減らせる?
「授業料の負担が軽くなるなら、家計も少し楽になるかな」。うれしい知らせの一方で、離れて暮らす子の家賃や食費を、どこまで見込めばよいか迷うことがあります。
授業料が減っても、家賃や食費まで同じように減るわけではありません。授業料の減免と、生活費に使う給付奨学金は分けて確認しましょう。例えば、生活費の仕送りが月8万円なら、それだけで年96万円です。
37秒で確認:授業料の支援で、仕送りも減らせる?
授業料の減免と生活費を分けて確認。月8万円の仕送りなら年96万円という仮定と、支払月の貯蓄を見る方法をご紹介します。
10月の支援区分、授業料と生活費を分けて確認
日本学生支援機構(JASSO)は2026年9月4日、多子世帯の判定結果について案内しています。対象は2026年10月〜2027年9月の支援区分。秋の見直しを機に、学校からの授業料減免の通知と、給付奨学金の支給額をそれぞれ確認したい時期です。JASSO:2026年度の多子世帯判定結果について
多子世帯への授業料等減免があっても、給付奨学金は所得や資産などによって支給されない区分があります。授業料の減免額が、そのまま親や子の口座に生活費として振り込まれるものとは考えないようにしましょう。多子世帯支援の条件と給付奨学金の区分
多子世帯の判定は、子どもが3人いることだけで決まらず、扶養・申告などの条件もあります。学校から届いた結果を確かめ、不明点は学校の窓口へ。家計の見通しには、確認できた金額と期間を使います。2026年10月の支援区分見直し
授業料は年40万円でも、仕送りを足すと年136万円
次は1人の子の、4月〜翌3月の12カ月を考える仮定です。授業料年100万円から60万円が減免され、親が家賃・食費などの生活費として月8万円を送り続けるものとします。給付奨学金や本人の収入は、この例には含めません。
| 家計から出す費用 | 12カ月の計算 |
|---|---|
| 減免後の授業料 | 100万円 − 60万円 = 40万円 |
| 生活費の仕送り | 8万円 × 12カ月 = 96万円 |
| 親が負担する合計 | 40万円 + 96万円 = 136万円/年 |
減免がない場合の196万円と比べれば、負担は60万円軽くなります。ただ、授業料40万円だけを予算にすると、仕送り96万円が抜けてしまいます。入学金、教材費、引越しなどの一時費用も必要なら別に足しましょう。
上記は説明用の仮定・単純計算です。60万円は制度の一律支援額ではなく、月8万円も全国平均ではありません。実際の請求額・認定額・生活費を使ってください。FP-UNIVの実行結果ではありません。
入力してみる:授業料は年額、仕送りは月額で
用意するのは、学校の納付案内・減免結果の通知と、子どもと確認した家賃・食費などの月予算です。元のプランをコピーして、Q5「教育費」で対象の子の大学の行を確認します。
| 欄・設定 | 上の仮定を置く例 |
|---|---|
| 「授業料」の「年額(円)」 | 400000(円)。減免後に実際に負担する年額を使う。 |
| 授業料の「支払い月」 | 納付案内に合わせる。半年ごとなら年40万円を2回に分けた支出として確認。 |
| 「その他費用」→「項目を追加」 | 「毎年」「毎月」、金額80000(円/月)、内容などに「生活費の仕送り」。 |
| 「在籍期間」 | 対象の子の年齢・月で設定。例えば2008年1月生まれで2026年4月〜2030年3月なら、18才4月〜22才3月。 |
この入力例は、減免後の授業料が同じ条件で続く場合の置き方です。将来4年間の支援を保証するものではありません。翌年度以降の支援が未確定なら、減免を見込む案と見込まない案を分け、毎年の認定結果で更新しましょう。Q5の入力方法・教育費合算分析の動画
月8万円に家賃を含めたなら、同じ家賃をQ6にも重ねて入力しません。生活費をQ4で個人別に登録済みの場合も同様です。また、いったん授業料全額を納めて後日返金される場合は、減免後の年額だけでは支払月の必要資金を表せません。学校に納付・返金時期を確認してから、その資金の動きも個別に整理します。
結果のここを見る:授業料の月も、仕送りを続けられる?
- 入力を保存して「ライフプラン分析」を実行。教育費合算分析で、対象の子の費用と家族合計を確認します。きょうだいの分も入力し、大学や高校の費用が重なる年を探します。
- キャッシュフロー表で教育費の「+」から内訳を開き、該当年の金額セルをクリックして月別表示へ。授業料を払う月の教育費に、毎月の仕送りも加わっているかを見ます。
- その月の貯蓄残高と、前月末の貯蓄も確認。年間の合計を払えるだけでなく、まとまった授業料が出る月にも手元資金が残るかを比べましょう。
キャッシュフロー表の内訳・月別表示の見方で操作を確認できます。仕送りを年額だけで把握するより、「授業料を払う月にも8万円が必要」と分かる方が、準備する時期を決めやすくなります。
FPとの相談では、子どもの暮らしも一緒に
「月8万円に何を含めていますか?」「本人の給付奨学金やアルバイトでまかなう分は?」「授業料の納付と返金はいつ?」。この3つを聞くと、支援があることで減る費用と、続けて用意する費用が見えてきます。
FP-UNIVは中立な総合ライフプランソフトです。特定の保険・金融・不動産商品の販売を目的とせず、税・社会保障制度を踏まえた月ごとのキャッシュフローで、教育と暮らし全体の選択肢を考えます。
学校からの通知や子どもの暮らしに合わせ、自分のライフプランを育てていく。計算の時間を減らすことで、FPが相談者の話を聞き、助言や提案を考える時間をつくります。まずは、授業料と毎月の仕送りを分けてみましょう。
確認日:2026年10月17日。JASSOの案内公表:2026年9月4日、対象の支援区分:2026年10月〜2027年9月。今回10月に新設された制度という意味ではありません。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 キャリア&ワークライフバランス時給54円アップ、月の給与はいくら増える?|短時間パートの家計を確認
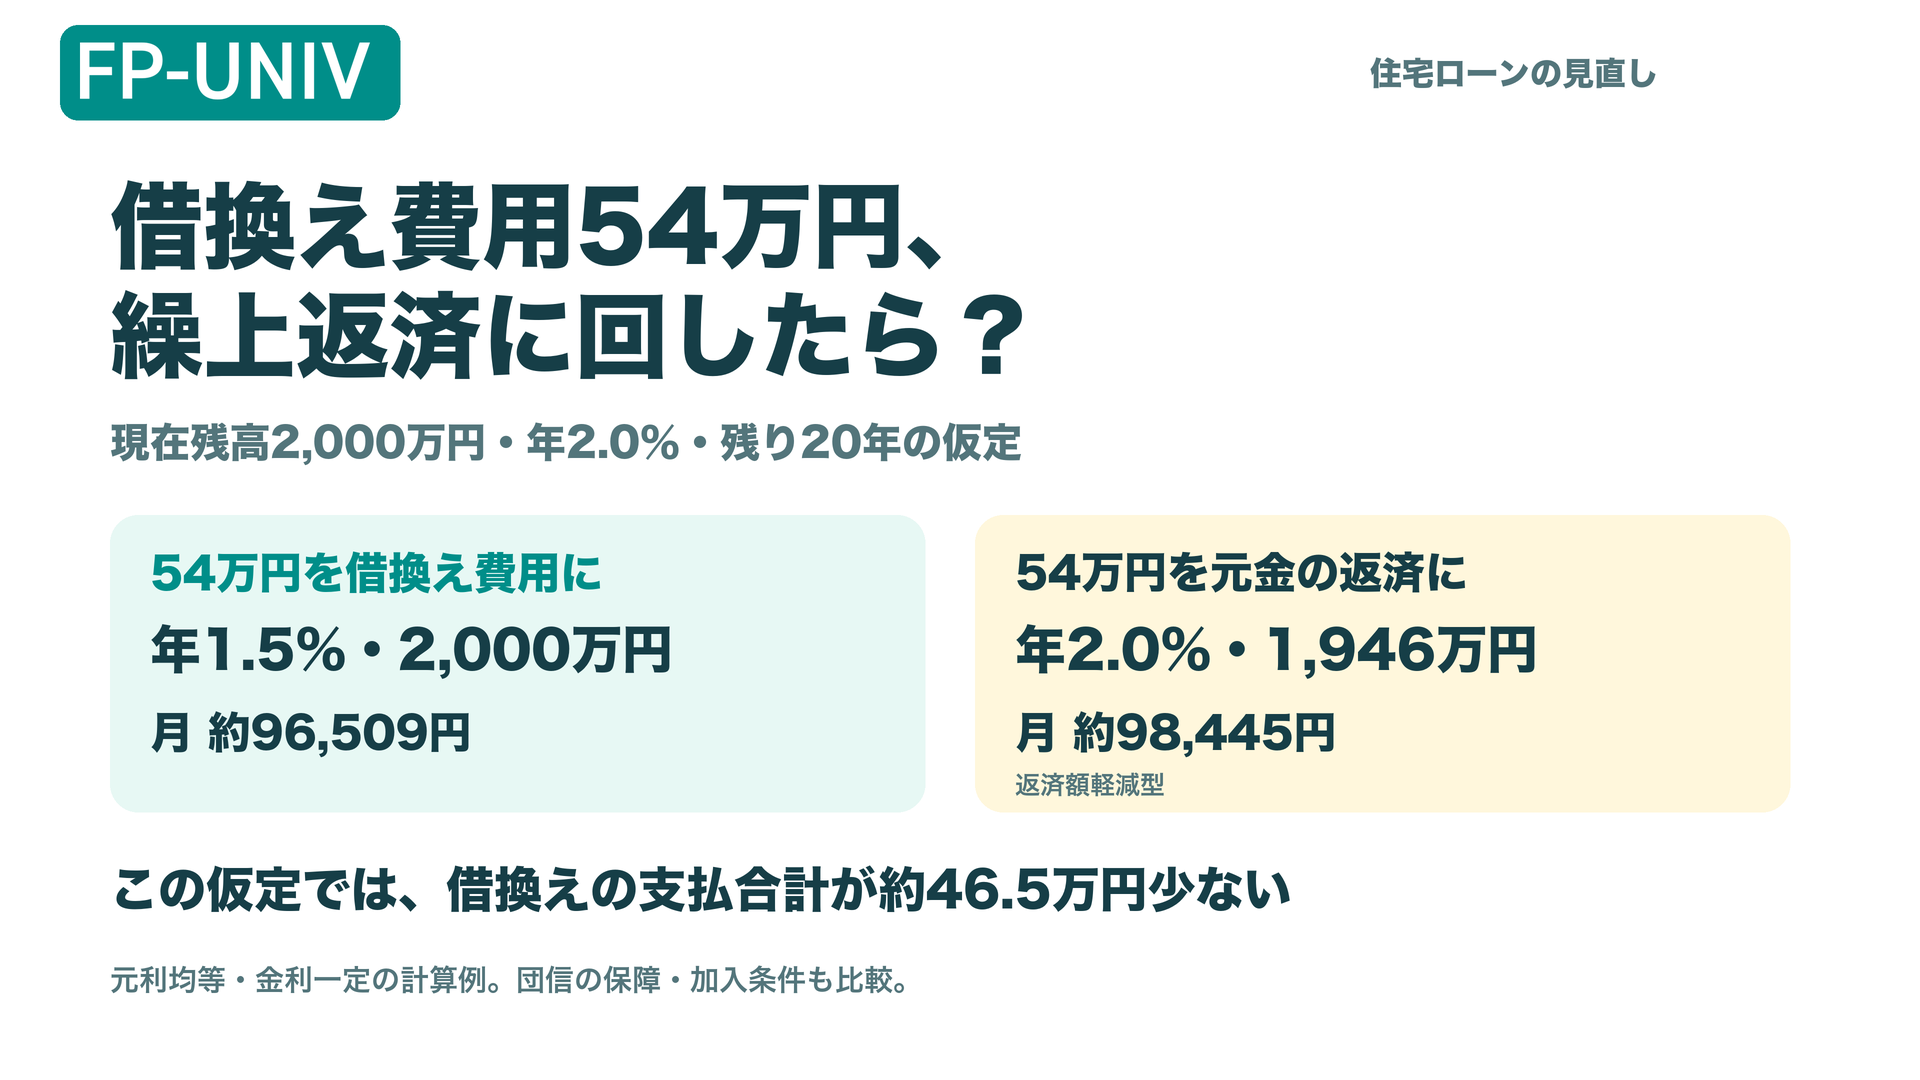 住宅ローン借換え費用54万円、そのまま繰上返済に回したら?|金利・残り期間・団信で比較
 キャリア&ワークライフバランス会社員なのに、国民年金の控除証明書?|就職した年に確認したいこと
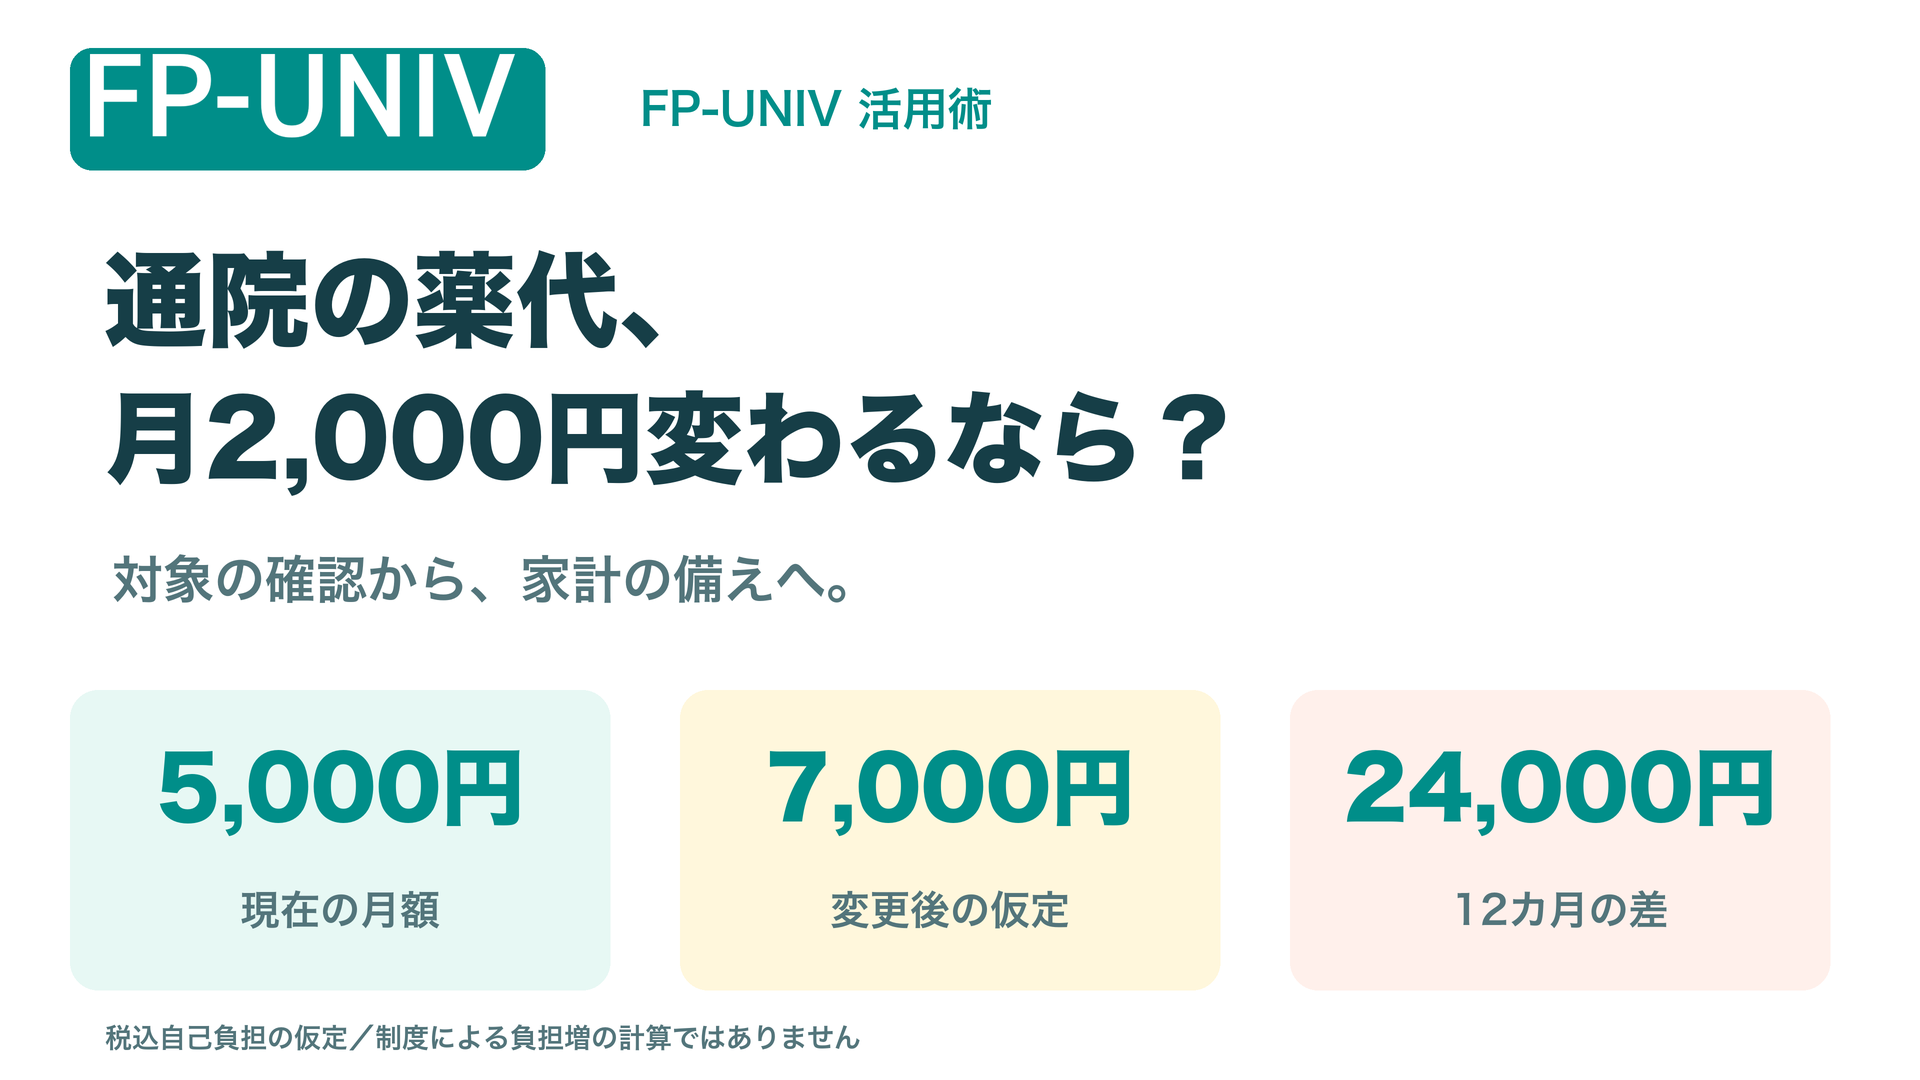 コラムあなたの薬代が上がるかも?|来年3月の変更と、家計の備え方
 アップデート【リリース済み】貯蓄が尽きないか、大きな出費に備えられるか|総合評価を改善しました
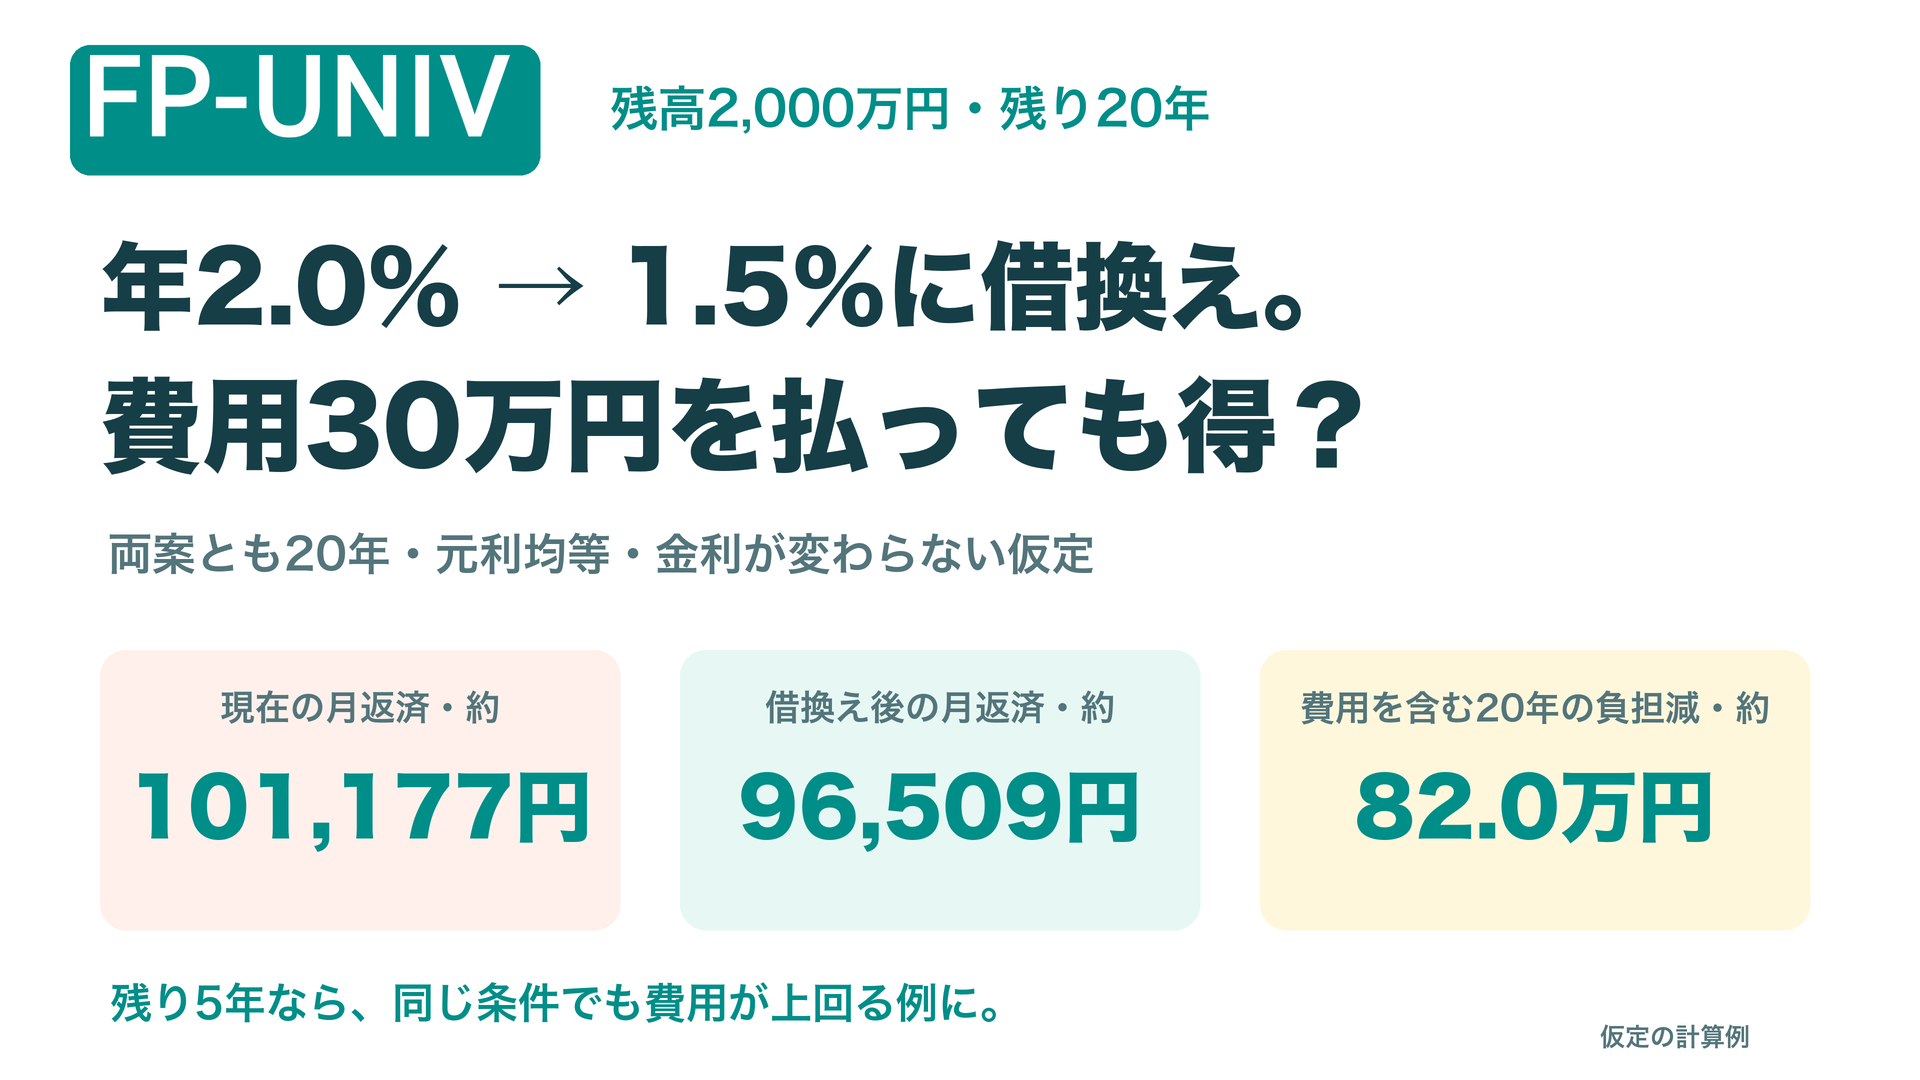 住宅ローン住宅ローンの金利が下がる借換え、初期費用を払っても得?|残高2,000万円の計算例
 コラム障害のある子が働き始めたら、親の支援はどれくらい?|本人と親の家計を確認するFP-UNIV活用術
 キャリア&ワークライフバランス家賃は会社負担でも、単身赴任でいくら増える?|二重生活費を見える化するFP-UNIV活用術
 コラム自営業の父も、育児で年金保険料が免除に|仕事を減らす間の家計は?
 仕様変更【重要】利用規約・プライバシーポリシー改訂のお知らせ|長期未利用アカウントの取扱いを12月1日から変更