

退職後、失業給付が入るまでの生活費は足りる?|貯蓄が減る月を確認
FP-UNIV 活用術|退職して次の仕事を探す方へ
失業給付が入るまで、
生活費は足りる?
「次の仕事が決まるまで、失業給付と貯蓄で暮らせるかな」。退職後は、毎月の給与がなくなる一方で、家賃や食費、税金・保険料の支払いが続きます。
まず確かめたいのは、給付額と「実際に入金されるまでの手元資金」です。例えば、入金がない月が2カ月続き、支出が月25万円なら、必要な資金は50万円。給付の見込み額だけでなく、入るまでに使う貯蓄も分けて考えましょう。
この記事は、主に65歳未満で退職し、働く意思と能力があって求職活動をする方の、雇用保険の基本手当を念頭に置いています。以下では「失業給付」と呼びます。受給資格・日数などは加入期間や離職理由等で異なるため、ご自身の条件をハローワークで確認してください。
35秒で確認:失業給付が入るまで、生活費は足りる?
給付額と実際の入金時期を分けて確認。入金なし・支出月25万円なら2カ月で50万円必要、貯蓄60万円なら残り10万円という仮定をご紹介します。
給付の日額が変わっても、退職直後に入るとは限らない
厚生労働省は2026年7月31日、雇用保険の基本手当日額の変更を公表し、8月1日から適用しています。退職前の賃金や年齢などによって日額は異なります。「以前聞いた金額」ではなく、今回の受給手続きで確認した金額を家計に使いましょう。厚生労働省:雇用保険の基本手当日額の変更
一方、入金時期は別の確認です。受給手続き後の待期や、離職理由等による給付制限があり、失業認定を経て振り込まれます。厚生労働省のQ&Aでは、認定日の約7日後が振込の目安とされています。退職日に合わせてすぐ入る収入とは置かないようにしましょう。雇用保険Q&A(Q29:基本手当の振込時期)/ハローワーク:受給手続きの流れ
貯蓄60万円なら、2カ月後は10万円
次は、最後の給与などを受け取った後の貯蓄が60万円で、その後2カ月は給付・給与・家族の収入を含めて入金がない、という仮定です。家賃、生活費、税・社会保険料、ローン返済などを合わせた支出を月25万円とします。
| 時点 | 計算と貯蓄残高 |
|---|---|
| 入金がない期間の直前 | 60万円 |
| 1カ月目の月末 | 60万円 − 25万円 = 35万円 |
| 2カ月目の月末 | 35万円 − 25万円 = 10万円 |
| もし3カ月目も入金がなければ | 10万円 − 25万円 = 15万円不足 |
2カ月分の支出は50万円ですが、貯蓄60万円を全部使ってよいかも別の判断です。急な通院や修理などに残したいお金も踏まえ、入金が1カ月遅れる案も比べると、働き始める時期や支出の見直しを相談しやすくなります。
説明用の仮定・単純計算です。「退職後は必ず2カ月待つ」という制度の説明でも、FP-UNIVで実行した結果でもありません。支出25万円に含めた税・保険料等を、さらに重ねて足さないでください。月末に残高があっても、月途中の支払日の資金は別途確認します。
入力してみる:給与が終わる時期と給付を分ける
準備するのは、最後の給与明細と振込予定、受給資格者証などの給付条件が分かる書類、住民税・健康保険等の納付案内です。未確定の入金は見込みと分かるようにし、元のプランをコピーして比較します。
| 入力する場所 | 確認・設定すること |
|---|---|
| Q2「収入」→本人の会社員等の収入 | 「期間」の終了を、実際の退職時期に合わせます。時期は本人の年齢・月で指定。給与の金額は額面で、欄の月額・年額と「万円」を確認します。 |
| Q2「収入を追加」→「給付金」 | 本人を対象に、確認した給付の金額と期間を設定。月ごとの受取額を置くなら「月額(万円)」を使い、例えば15万円なら15と入力します。実際の月額が違う場合は、期間を分けて設定します。 |
| 比較する2つの案 | 同じ生活費・退職条件で、給付等が入るまでの期間だけを変えます。入金の見込みが後ろへずれた場合に、何月まで貯蓄が持つかを比べます。 |
15万円は欄の使い方を示す仮の金額で、受給できる月額の約束ではありません。給付金を追加する操作は、受給資格・日額・振込日を自動で確定するものではありません。確認できた条件で入力してください。収入の入力方法
退職月と最後の給与の振込月が違う場合もあります。結果の月別表示で、実際の振込予定とのずれを必ず確認しましょう。健康保険の任意継続・国民健康保険などの選択も、加入先と金額を確かめて反映します。
結果のここを見る:最初の入金まで、何月にいくら残る?
- 入力を保存し「ライフプラン分析」を実行。キャッシュフロー表で、退職から次の収入までの年を探します。
- 収入の「+」から本人の給与と給付の内訳を開き、該当年の金額セルをクリックして月別表示へ。給与が止まる月と、給付が入る月の前提が合っているかを確認します。
- 同じ月の支出と貯蓄残高を見ます。年間の収支だけで済ませず、入金のない各月と、最初の給付が入る前月末にいくら残るかを、遅れる案と比べましょう。
キャッシュフロー表の内訳・月別表示の見方も参考にしてください。月単位の表で見通しを立てたうえで、引落日と入金日の順序は通帳や支払予定表で補います。
FPには「いくらもらえるか」と一緒に相談を
「最後の給与はいつ入りますか?」「次の入金までに、税金や保険料をいくら払いますか?」「予定より1カ月遅れたら、どの支出なら調整できそうですか?」。この3つの質問が、無理なく仕事を探せる期間を考える助けになります。病気などですぐ働けない場合は、基本手当の前提が異なるため、受給期間の延長等をハローワークへ相談してください。
FP-UNIVは、特定の保険・金融・不動産商品の販売を目的としない、中立な総合ライフプランソフトです。税・社会保障制度を踏まえた月ごとのキャッシュフローで、仕事探しと暮らし全体の選択肢を考えます。
退職や再就職の予定に合わせて、ご自身のライフプランを育てていく。計算の時間を減らすことで、FPが相談者の話を聞き、助言や提案を考える時間をつくります。まずは「次の入金まで、毎月いくら残るか」から確認してみましょう。
制度確認日:2026年10月18日。日額変更の公表日:2026年7月31日、適用日:2026年8月1日。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 アップデートFP電卓を更新しました|相続税グラフと借入額の目安を分かりやすく
 コラム大学の授業料支援で、仕送りも減る?|自宅外通学の費用を分けて確認
 キャリア&ワークライフバランス時給54円アップ、月の給与はいくら増える?|短時間パートの家計を確認
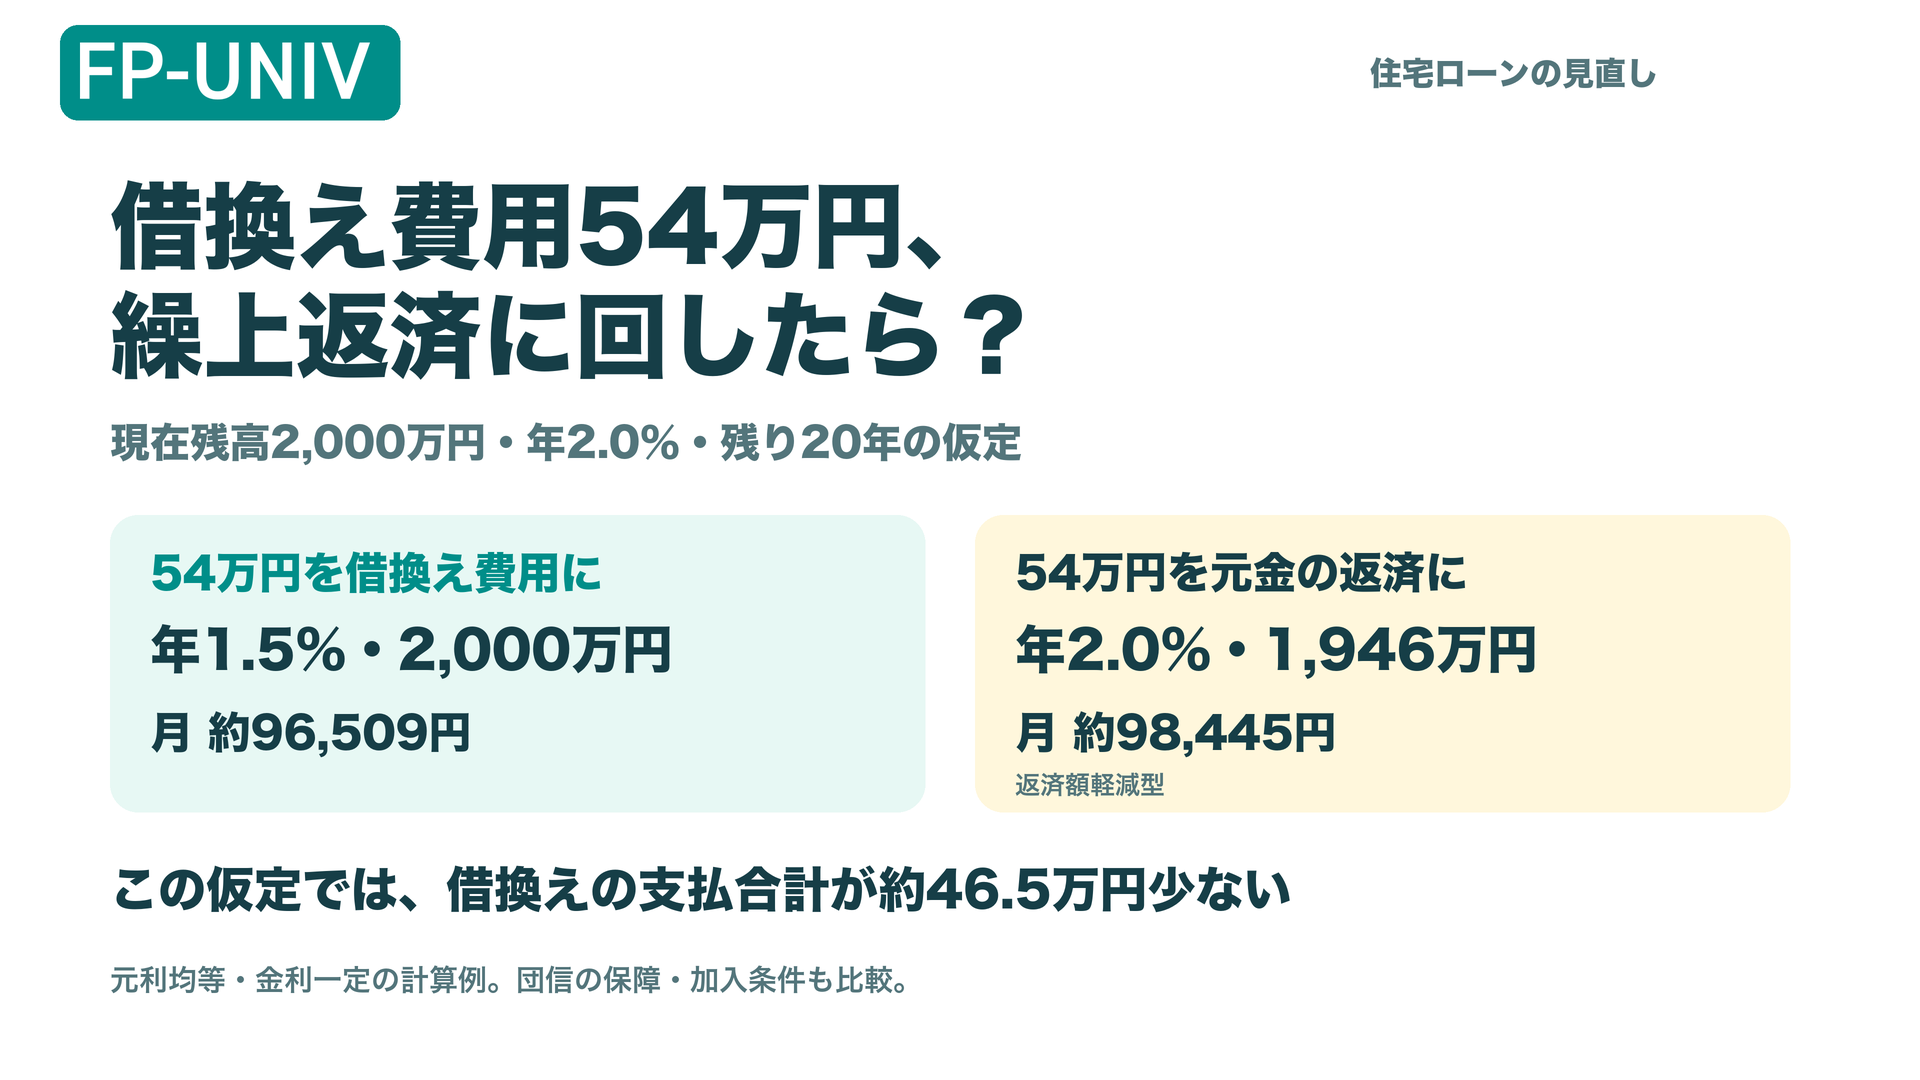 住宅ローン借換え費用54万円、そのまま繰上返済に回したら?|金利・残り期間・団信で比較
 キャリア&ワークライフバランス会社員なのに、国民年金の控除証明書?|就職した年に確認したいこと
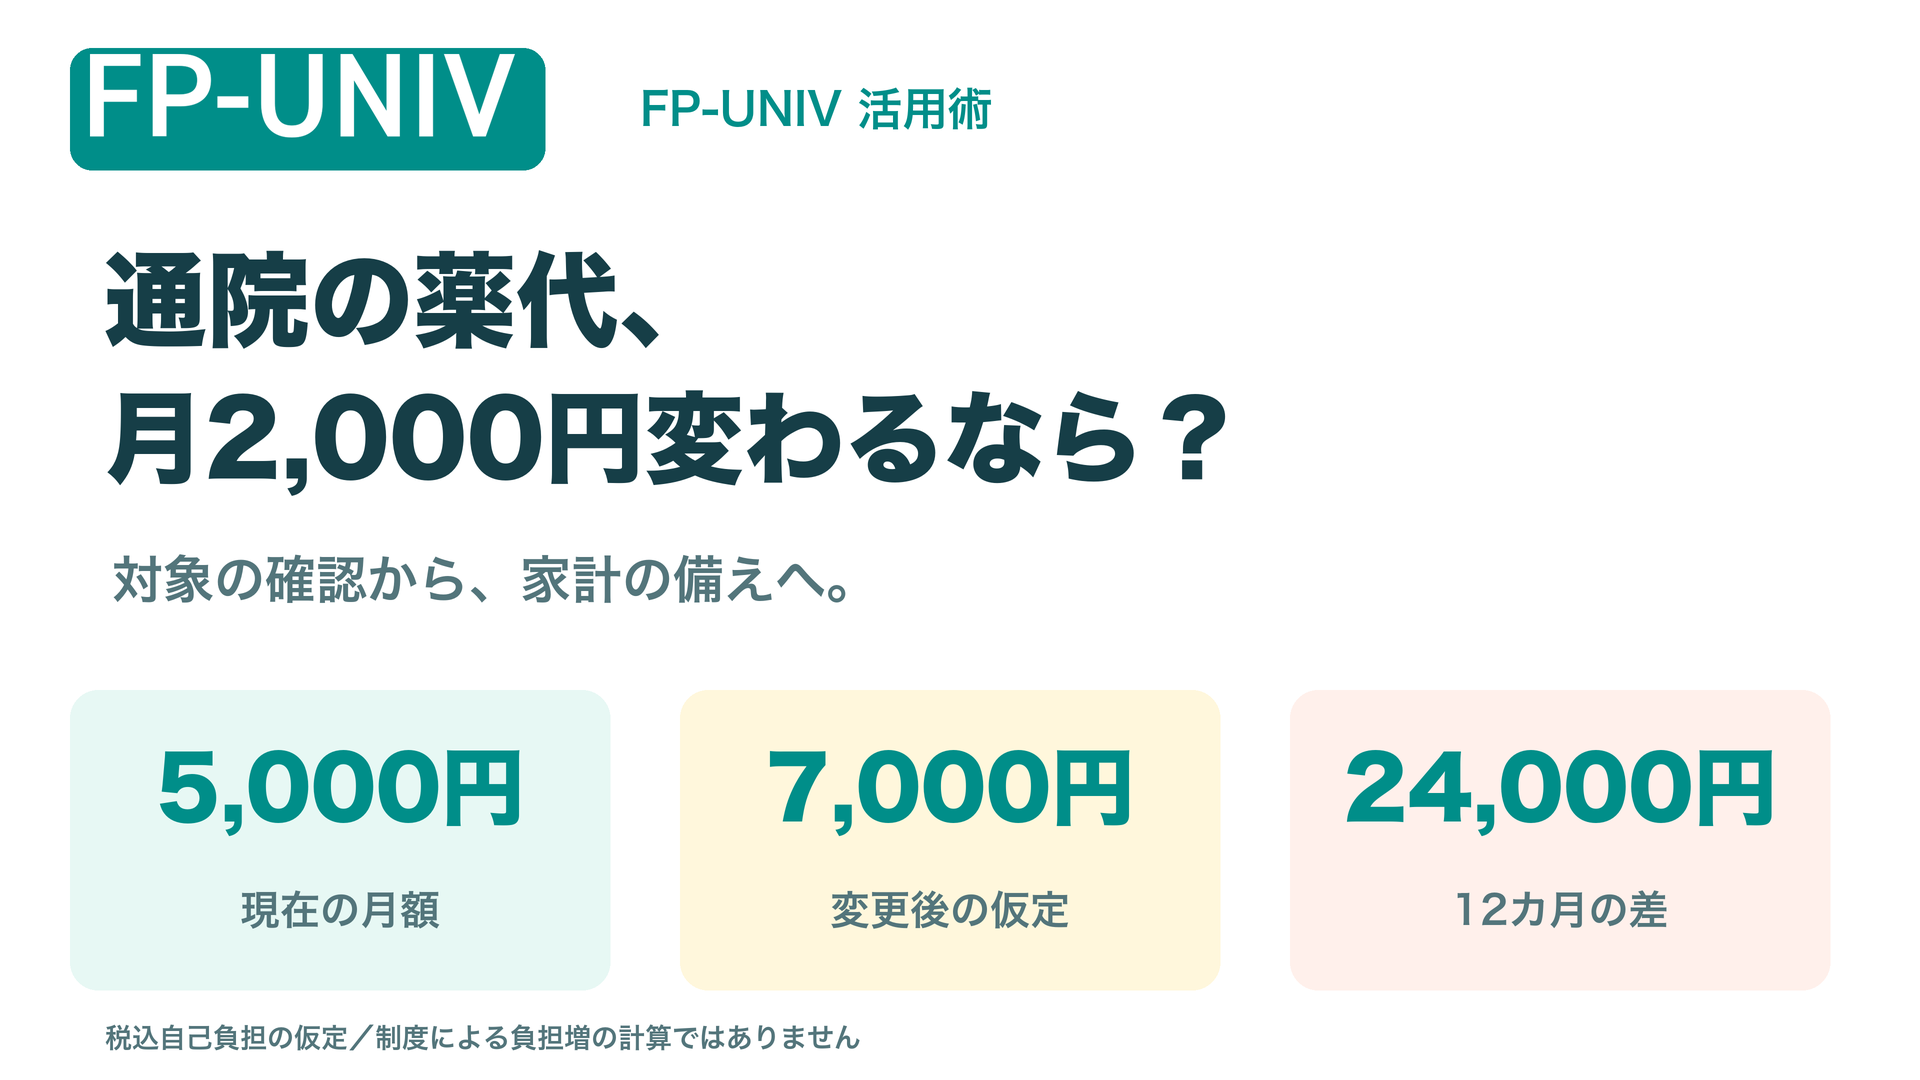 コラムあなたの薬代が上がるかも?|来年3月の変更と、家計の備え方
 アップデート【リリース済み】貯蓄が尽きないか、大きな出費に備えられるか|総合評価を改善しました
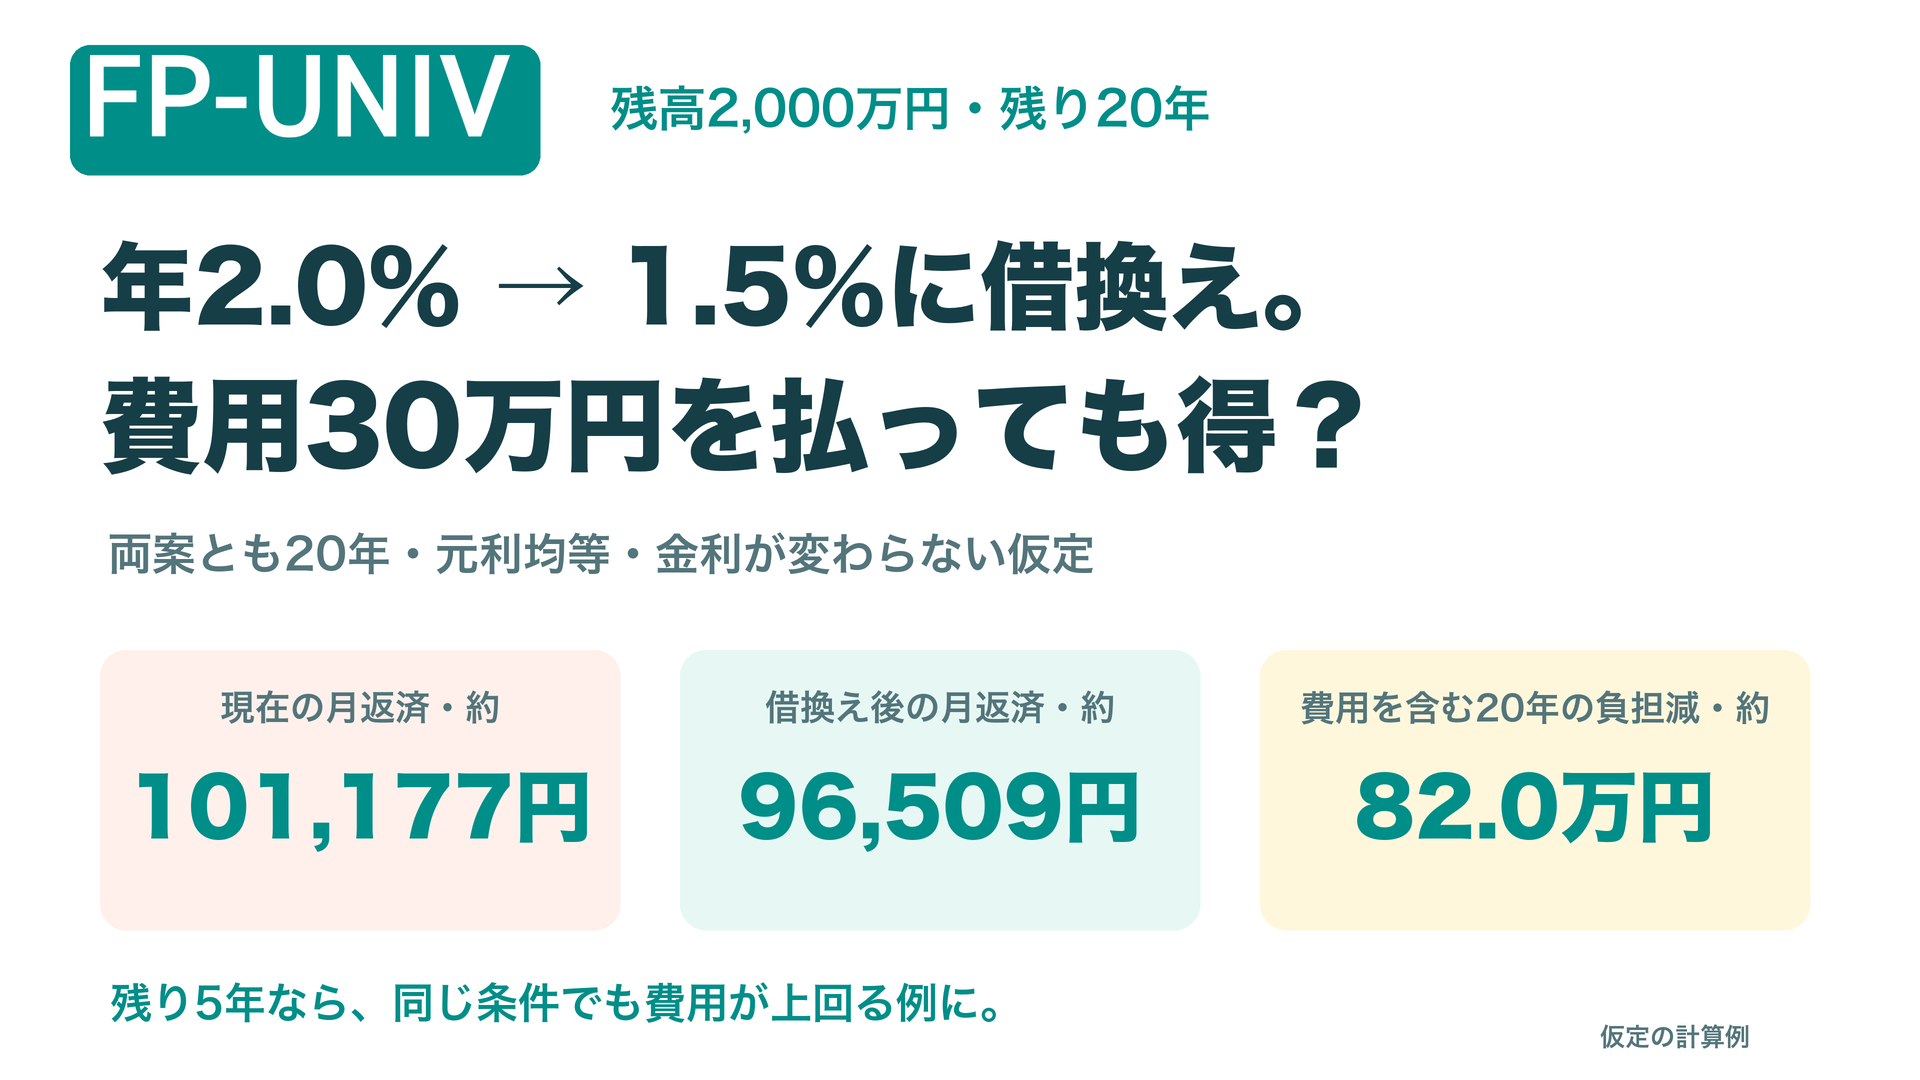 住宅ローン住宅ローンの金利が下がる借換え、初期費用を払っても得?|残高2,000万円の計算例
 コラム障害のある子が働き始めたら、親の支援はどれくらい?|本人と親の家計を確認するFP-UNIV活用術
 キャリア&ワークライフバランス家賃は会社負担でも、単身赴任でいくら増える?|二重生活費を見える化するFP-UNIV活用術