

月1万円安くなる借換え、2年後に住み替えるなら?|諸費用と手元資金を確認するFP-UNIV活用術
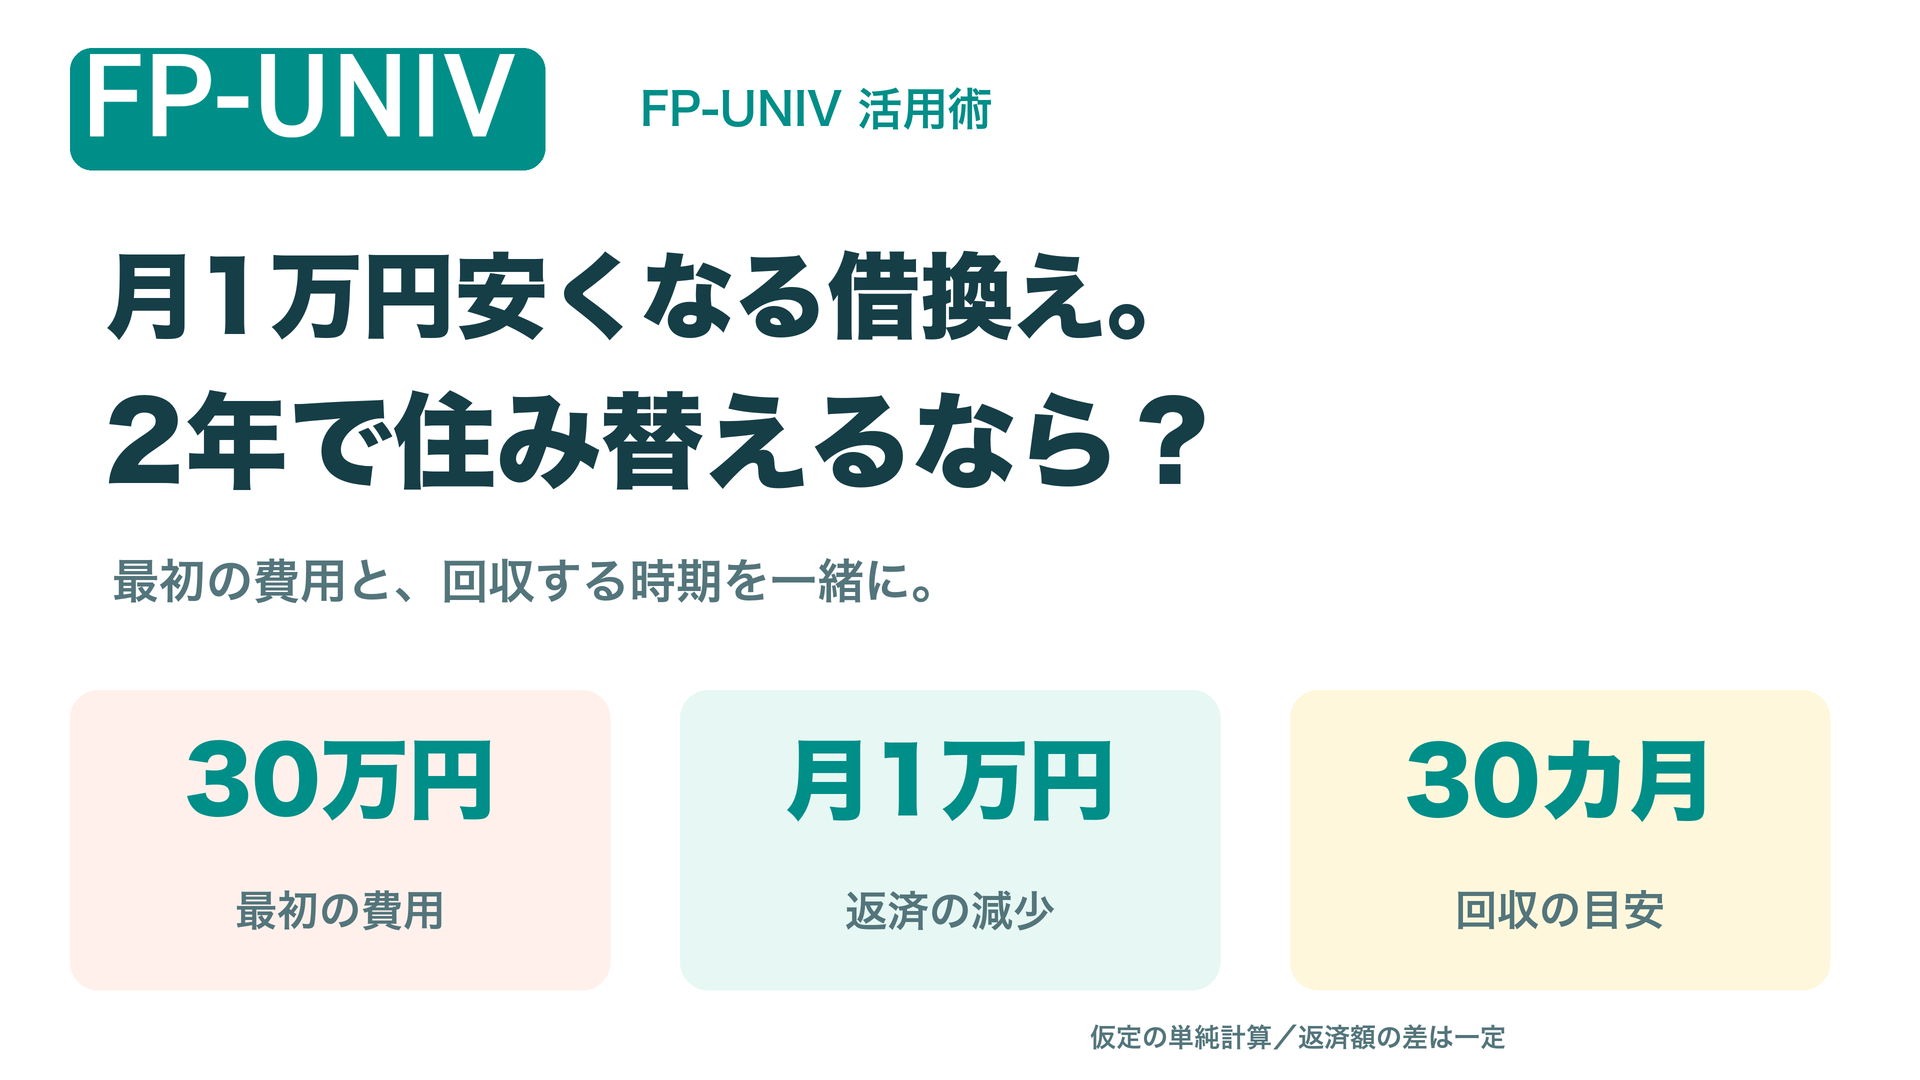
FP-UNIV 活用術|数年以内に住み替えを考えているご家族へ
月1万円減っても、2年では費用を回収できない?
返済額と諸費用を、住み替える時期まで並べてみましょう。
「住宅ローンを借り換えると、毎月の支払いが減るらしい。でも、子どもの進学や親との同居で、数年後には住み替えるかもしれない」。そんなとき、何年分の効果を見ればよいのか迷いますよね。
まず整理したいのは、最初に払う費用を、住み替えまでの返済額の減少でどこまで補えるかです。月額だけを見て決めず、まとまった出費がある月と、売却する時点のローン残高まで確認しましょう。
37秒で確認:月1万円減と、最初の30万円
2年で住み替えるなら、費用はどこまで回収できる? 仮定の数字で整理します。詳しい前提、残債の比較、FP-UNIVでの確認手順は、この下でご案内します。
10月の金利情報を、家族の予定に引き寄せる
住宅金融支援機構の2026年10月資金受取分の金利情報では、新機構団信付きのフラット35(借入期間21年以上35年以下、融資率9割以下)の最も多い金利は年3.830%と掲載されています。金利情報は毎月第1営業日の正午ごろに更新する案内があります。住宅金融支援機構・2026年10月の金利情報(2026年10月13日確認)
ページ上に個別の公表日は明記されていません。ここで確認したのは10月資金受取分の情報で、制度の新たな施行を伝えるものではありません。この金利をすべての住宅ローンの金利や、ご自身の借換えに適用される金利として扱うこともできません。
住宅金融支援機構も、借換えの検討では諸費用を含めて比較するよう案内しています。借換融資の検討ポイント。毎月の金利情報が更新される時期には、返済条件の確認と一緒に、「この家に、あと何年住む予定か」を話すと検討が進みます。将来の予定が未確定なら、2年後・3年後など、複数の時期を残して比べてみましょう。
月1万円減・諸費用30万円なら、回収の目安は30カ月
次の金額を、実在の契約ではない説明用の前提として置きます。住宅金融支援機構の掲載金利から算出した返済額ではありません。
- 2026年11月に借換えを行い、諸費用30万円を手元の預金から一度に支払う。
- 返済額は変更前が月9万円、変更後が月8万円。翌12月から毎月1万円減り、その差が一定に続くと仮定する。
- ボーナス払いはなく、費用は借入れに組み込まない。保証料の返戻、税・団信の差、金利変動などはこの単純計算に含めない。
最初の費用を、毎月の支払減少で補うまでの目安です。
| 時期 | 支払減少の累計 | 諸費用を差し引いた差 |
|---|---|---|
| 12カ月・2027年11月末 | 12 | −18 |
| 24カ月・2028年11月末 | 24 | −6 |
| 30カ月・2029年5月末 | 30 | 0 |
| 36カ月・2029年11月末 | 36 | +6 |
2年後、2028年11月末に住み替える案では、支払減少24万円に対して最初の費用は30万円。この範囲では6万円を回収できていません。3年後の案なら、同じ計算では費用を6万円上回ります。
ただし、この表は返済額の減少と諸費用だけの資金比較で、借換え全体の損得を確定する表ではありません。返済期間を延ばして月額が下がった場合などは、住み替え時に残る元金も異なります。売却時の残債、完済費用、税の影響などを合わせて比較する必要があります。
費用を払う月の預金は、十分に残る?
たとえば、その月の費用支払直前の使える預金を80万円と仮定すると、30万円の支払い直後は50万円です。さらに近い時期に入学準備費20万円を払うなら、残りは30万円。これは給与入金や通常の生活費を含めない単純な差引きですが、何カ月で費用を補えるかと、今払えるかは別の確認だと分かります。
FP-UNIVで確認する順番
1.元のプランを複製し、同じ条件の別案を残す
現在の返済を続ける案と、借換えを検討する案を分けます。収入・教育費・生活費・住み替え予定をそろえ、ローンとその費用の違いを確認します。変更前の入力や返済予定表も保管すると、比較の理由を説明しやすくなります。
2.住宅ローンの返済条件と、費用の払い方を照合
住宅ローンはQ6「住まい」の物件に紐づくローンを確認し、Q9「ローン設定」の借入額・借入年月・返済期間・金利・手数料を、実際の返済予定表や見積書と照合します。手数料の「初回支払」は返済開始年月に一括払い、「ローン支払」は借入額に合算する設定です。費用を預金で払うか、借入れに含めるかを混ぜないようにしましょう。Q9「ローン設定」の説明
月9万円・8万円はこの記事の仮定です。ローンの入力に、その差額だけを入れるものではありません。実際には元金、残りの期間、金利、返済方式に基づく返済額を照合します。変更前のローンと変更後のローンを同時に返済し続ける設定になっていないか、実行後の残高と返済の内訳で確認してください。
同じ諸費用をローンの手数料欄とQ8「ライフイベント」に重ねて入力すると二重計上になります。見積書の各費用をどこへ入れたかメモし、実際の支払月と結果を照合します。入学準備など別の一時支出はQ8で実施期間・周期「1回限り」・予算を設定できます。Q8「ライフイベント」の説明
3.キャッシュフローで、費用を払う月と住み替える月を見る
入力を保存し、ライフプラン分析を実行します。キャッシュフロー表の「+」でローン返済や支出の内訳を開き、金額セルをクリック/タップして月ごとの金額を確認します。諸費用が一度だけ計上され、返済額の変化が予定した時期から始まっているかを見ます。キャッシュフロー表:個人別・月別の見方
同じ月の貯蓄残高も開き、費用支払後に必要な生活費や入学準備費を残せるか確認しましょう。Q11「貯蓄・投資」では、口座の月初残高の時点と赤字時の出金順も照合します。Q11「貯蓄・投資」の説明
2年後と3年後の住み替え案では、売却に伴う返済・費用を含めた結果も確認します。ローン残高と貯蓄残高は別の数字です。月額が下がった理由と、住み替え時点に残る債務を一緒に読むことが大切です。画面・分析メニューはご契約プランによって異なります。
FPの面談で使える、4つの問い
- 「何年後に、どんな理由で住み替える可能性がありますか?」——予定が早まる案も残します。
- 「毎月の返済が下がる理由は、金利ですか、返済期間ですか?」——期間延長による残債の差を確認します。
- 「最初に払う費用と、近い時期の大きな出費はいくらですか?」——使える預金と支払月を並べます。
- 「完済時の残高・手数料、団信の保障、住宅ローン控除の条件は変わりますか?」——見積書・契約条件・税の適用を確認します。
相談時には現在の返済予定表、借換えの条件・費用明細、使える預金残高、住み替え予定と近い支出のメモがあると話を進めやすくなります。この記事の30カ月は、毎月の差が一定という前提の目安です。個別の借換え可否や税の適用は、契約先・専門家への確認内容を反映してください。
住まいの選択を、暮らし全体から考える
FP-UNIVは中立な総合ライフプランソフトです。特定の保険・金融・不動産商品の販売を目的とせず、税・社会保障制度を踏まえた月ごとのキャッシュフローで、暮らし全体の選択肢を考えます。ローンの返済額だけでなく、教育費、親との同居、引越し、手元に残すお金を同じ時間軸で見渡せます。
利用者が自分のライフプランを持ち、暮らしの変化に合わせて育てることを大切にしています。住み替えが早まったら、その時期を更新して再確認しましょう。計算の時間を減らし、FPが相談者の話を聞き、助言や提案を考える時間をつくる。「私たちはいつまでこの家で暮らしたいか」から、納得できる選択につなげていきましょう。
ニュース・機能確認日:2026年10月13日。ニュースは10月資金受取分の金利公表情報で、公表日の明記はありません。金額例は仮定に基づく単純計算で、FP-UNIVで実行した結果ではありません。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 コラム障害のある子が働き始めたら、親の支援はどれくらい?|本人と親の家計を確認するFP-UNIV活用術
 キャリア&ワークライフバランス家賃は会社負担でも、単身赴任でいくら増える?|二重生活費を見える化するFP-UNIV活用術
 コラム育児で仕事を減らす自営業の父へ|年金保険料が免除でも、家計の備えはいくら必要?
 仕様変更【重要】利用規約・プライバシーポリシー改訂のお知らせ|長期未利用アカウントの取扱いを12月1日から変更
 キャリア&ワークライフバランス再雇用が終わる年、年間収支ゼロでも大丈夫?|給与が止まる月を確認するFP-UNIV活用術
 コラム上の子が就職したら、下の子の大学費用は?|多子世帯の支援とFP-UNIV活用術
 キャリア&ワークライフバランス親の介護で勤務時間を減らす前に|最低賃金改定の秋に考える家計とFP-UNIV活用術
 アップデートライフプランのリスクをひとつの場所へ|Q12「リスク管理」を新設しました
 アップデート万が一のシミュレーションは「リスクシナリオ」の中に移動しました
 動画公開FP-UNIVの分析をもっと使いやすく|暮らしの疑問から選べる動画ガイド