

障害のある子が働き始めたら、親の支援はどれくらい?|本人と親の家計を確認するFP-UNIV活用術
FP-UNIV 活用術|障害のある成人した子と、支える親御さんへ
働き始める一歩を、家計からも支えたい。
本人の暮らしと親の暮らしを並べて、続けられる支援を一緒に考えましょう。
「子どもが、自分に合う短時間の仕事を始めることになった。うれしい。でも、給料だけで暮らせるだろうか。私たちの支援は、どれくらい必要だろう」。期待と心配が一緒にあるご家族もいらっしゃると思います。
働き始めたことと、生活費をすべて自分でまかなえることは、同じ時期に実現するとは限りません。本人の希望や続けやすさを大切にしながら、生活のお金も確認していきましょう。成人した子の就労と、親の家計をつなぐ相談も、FPが支援できる場面です。
まずは35秒の動画で:本人の不足と、親の支援余力
月8万円の手取りと月11万円の支出を例に、本人と親の家計を並べて考えるポイントをまとめました。詳しい前提とFP-UNIVでの確認方法は、この下でご案内します。
10月の資料から:働き方と生活の支援をつなぐ
厚生労働省は2026年10月5日、翌6日の第143回労働政策審議会障害者雇用分科会の資料を公表しました。資料1の中間とりまとめでは、本人が自分の働き方を考える支援や、就労に伴う生活上の支援、雇用と福祉の連携を取り上げています。厚生労働省・公表ページ、資料1・中間とりまとめ(2026年10月12日確認)
これは会議の配布資料・中間とりまとめであり、ここに示された検討を、すべて新たに施行された制度として扱うものではありません。家計に引き寄せると、給与額の確認だけでなく、通院や日常生活に必要なお金、家族が支える期間を一緒に考えることが役立ちます。
給与が月8万円なら、親の支援は月3万円必要な例
別居する25歳の子が、2026年11月から仕事を始める場面を仮定します。2027年4月までの6カ月を確認しましょう。
- 子の給与から税・社会保険料等を差し引いた後の、家計に使えるお金を月8万円と仮定。
- 子の支出は月11万円(家賃5万円、生活費4万円、通院の自己負担・交通費等2万円)。
- 親側の家計に使える収入は月25万円、親自身の支出は月22万円。子の費用は含めない。
- この例では障害年金・福祉手当等の受給を見込まない。受給している方は、確認できた額・支給時期を別途加える。
- 毎月の金額を一定とし、臨時支出や物価変動、運用益は含めない。実在の相談者の事例ではない。
| 確認するお金 | 手取り8万円の案 | 手取り6万円の案 |
|---|---|---|
| 子の収入 | 8 | 6 |
| 子の支出 | 11 | 11 |
| 子の不足額 | 3 | 5 |
| 親の支援前の余力(25−22) | 3 | 3 |
| 親子を合わせた収支 | 0 | −2 |
月8万円の案では、子の不足は11万円−8万円=3万円。親がこの分を支援すると、親側の余力も使い切ります。6カ月の支援額は3万円×6カ月=18万円ですが、これは親子全体の追加支出ではなく、子の生活費を支えるためのお金の振り分けです。
働く時間などを調整して手取りが月6万円になる案では、不足額は5万円。親の余力3万円だけでは足りず、親子全体で月2万円、6カ月では12万円の取り崩しが必要になります。
この差は、本人にもっと働くことを求めるための数字ではありません。「短い時間から始める期間の準備金」「確認できる制度の利用」「住まいや支出の選択肢」を、本人の希望を聞きながら考える材料になります。
表は前提を固定した単純計算で、FP-UNIVの実行結果ではありません。8万円・6万円は手取りの仮定です。実際の税・社会保険や受給している年金・手当によって結果は変わります。
FP-UNIVで、本人と親をどう確認する?
1.Q1「ご家族」で、就職後も家計に含める期間を確認
親子を同じプランで確認する場合は、子の「世帯主と生計を一にする期間」を確認します。「最終学歴にあわせる」設定のままでは、卒業後の期間が家計に含まれないことがあります。就職後も支援する期間を家計に含めたい場合は、「期間を指定する」で対応する年齢・月を設定し、実行後の集計を確認します。
ここで設定するのは、プランで親子の家計を一緒に見る期間です。税・社会保険の扶養条件とは同一ではありません。別居していることや就職したことだけで、入力上の期間と扶養の扱いを同じものにしないようにしましょう。
2.Q2「収入」は、給与明細の額面と期間で入力
本人のタブに、雇用契約に合う収入源と社会保険の設定を登録します。就職前、働き始める2026年11月以降、勤務時間を変える予定の期間を分けると、変化を確認しやすくなります。
例の手取り8万円を、そのまま給与の金額欄に入力しないことがポイントです。給与は額面を入力し、実行結果の税・社会保険と可処分所得を確認します。給与以外の給付もある場合は、二重登録を避け、種類・期間・実際の入金を照合してください。Q2「収入設定」
3.支出を本人に登録し、同じ支援を重ねて数えない
Q4「生活費」の本人のタブで、生活費や通院の自己負担・交通費等を期間ごとに設定します。家賃はQ6「住まい」の本人のタブで設定します。同じ医療費・交通費・住居費を、ほかの項目にも重ねて登録していないか確認しましょう。Q4「生活費設定」
親子を同じ家計に含め、子の支出11万円を登録した場合、同じ費用に充てる親からの支援3万円を、さらに家計の支出へ足すと二重計上になります。この例では、親自身の支出22万円と子の実際の支出11万円を数えます。送金の予定は別のメモ等でも管理し、本人の不足と親の余力を個人別に読みます。
4.実行後、個人別の収支と月別の残高を並べる
入力を保存したら、「ライフプラン分析」で結果画面を開き、「実行」で再計算します。キャッシュフロー表の「+」で子の収入・支出、親の収入・支出を開いて確認します。金額セルをクリック/タップすると、月ごとの内訳を確認できます。
子の不足を見たら、同じ月の親の収支と貯蓄残高も開いてみましょう。家計に含める期間の前後で、本人の内訳と家計合計の違いも確認します。本人の収入が少なくなる案を作るときは、元のプランを複製し、親の退職後なども含めて、支援を続けられる時期を比べられます。キャッシュフロー表の見方
障害年金は、確認できた条件と金額を別に整理
この数値例は障害年金を見込んでいませんが、実際には受給している方や申請を検討する方もいます。受給条件は、初診日や加入していた年金制度、障害の状態などによって異なります。日本年金機構・障害年金の案内
身体障害者手帳と障害年金の等級は異なります。手帳の数字だけを使って年金額や受給可否を決めず、年金証書・通知、年金事務所等への確認内容を整理しましょう。日本年金機構・障害等級表
FP-UNIVではQ3「年金」の設定と、実行後の年金収入を照合します。受給中の金額や支給月を確認し、まだ確定していない収入を見込まない案も残しておくと、家計の相談を進めやすくなります。ソフトの試算だけで受給の可否が確定するものではありません。Q3「年金設定」
本人の選択と、親の暮らしを一緒に大切にする
FP-UNIVは、中立な総合ライフプランソフトです。特定の保険・金融・不動産商品の販売を目的とせず、税・社会保障制度を踏まえた月ごとのキャッシュフローで、暮らし全体の選択肢を考えます。本人の収入を増やす案だけでなく、支援を組み合わせる案や、親の将来の家計も並べて確認できます。
利用者が自分のライフプランを持ち、暮らしの変化に合わせて育てることを大切にしています。勤務時間、通院、住まい、年金の確認状況が変わったら、前提を更新しましょう。本人の意思を中心に、家族で共有できる範囲を話し合うことも大切です。
計算の時間を減らし、FPが相談者の話を聞き、助言や提案を考える時間をつくる。「この働き方なら続けられそう」「この支援なら私たちも準備できそう」。そんな見通しをつくるために、FP-UNIVをご活用ください。
ニュース・制度・機能確認日:2026年10月12日。会議資料の公表は10月5日、会議日は10月6日です。数値例は仮定の単純計算であり、個別の受給可否や税・社会保険の判定を確定するものではありません。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 キャリア&ワークライフバランス家賃は会社負担でも、単身赴任でいくら増える?|二重生活費を見える化するFP-UNIV活用術
 コラム育児で仕事を減らす自営業の父へ|年金保険料が免除でも、家計の備えはいくら必要?
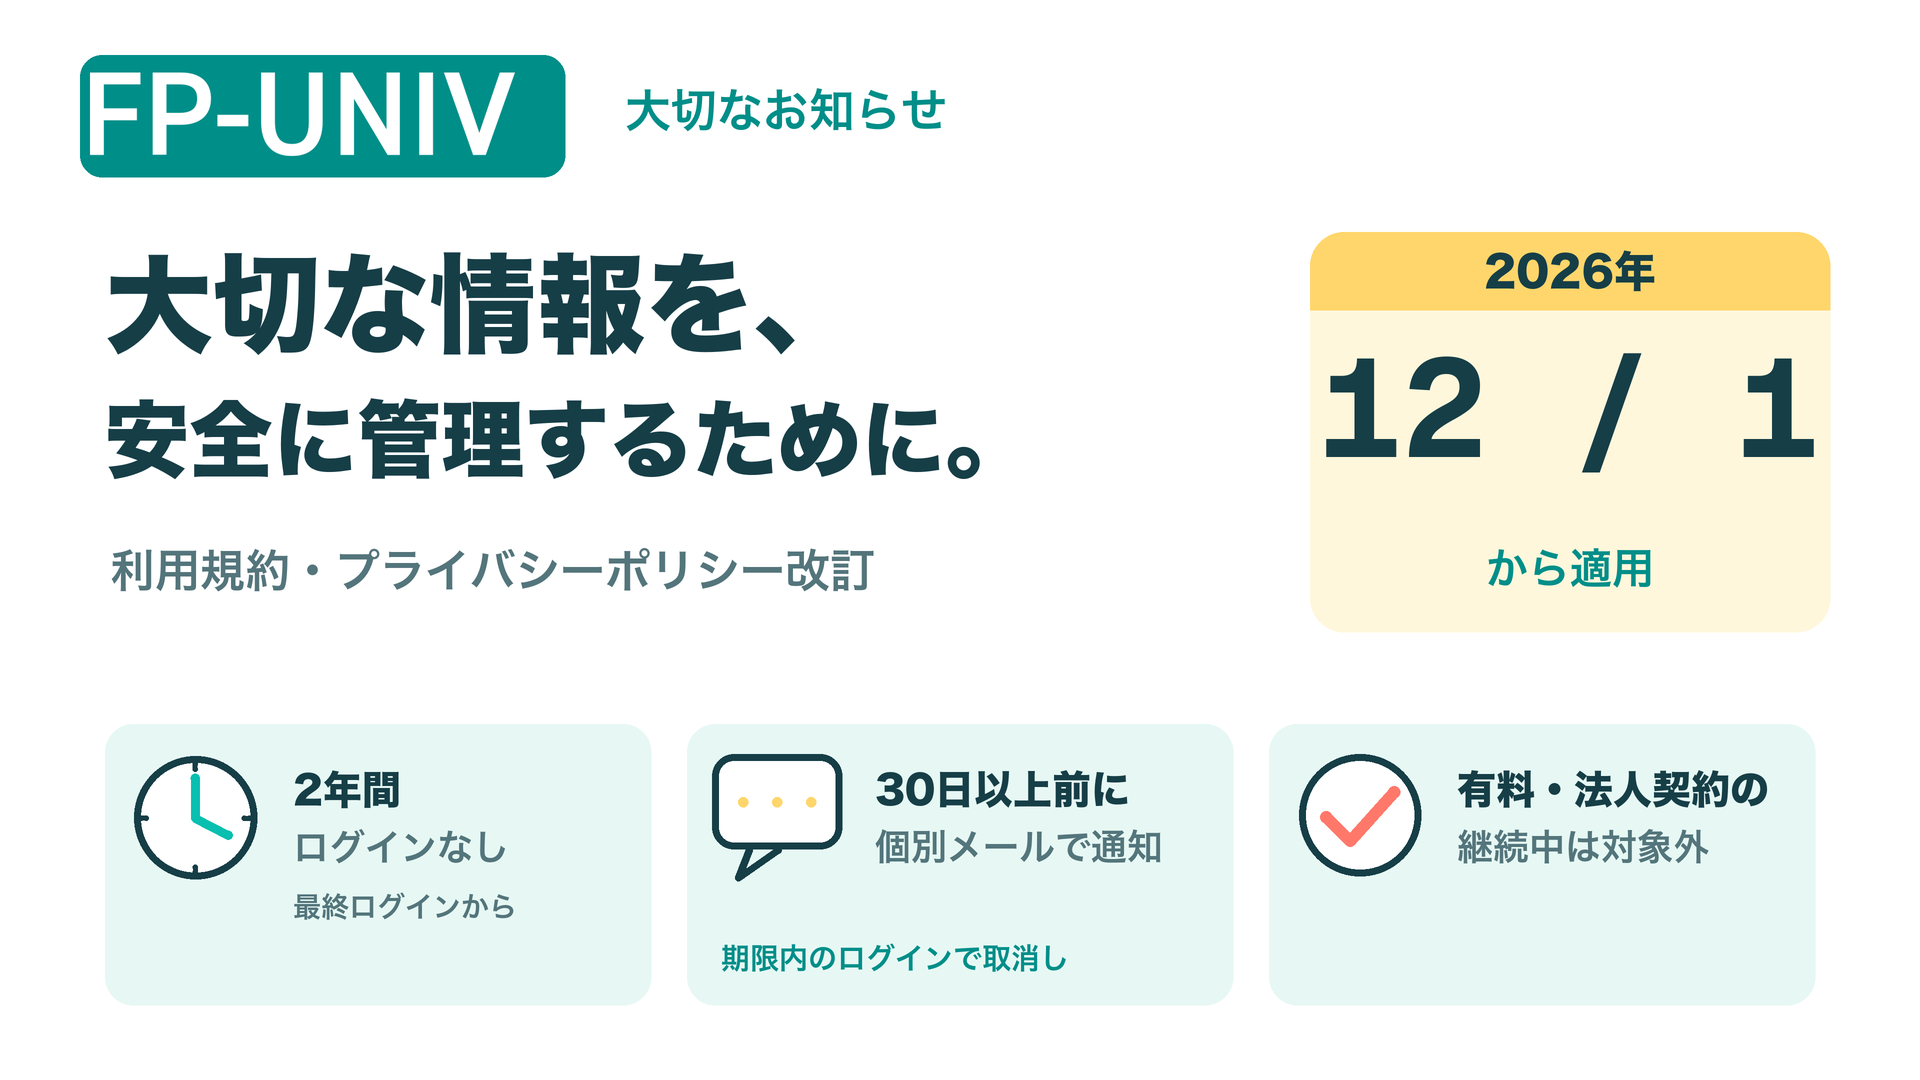 仕様変更【重要】利用規約・プライバシーポリシー改訂のお知らせ|長期未利用アカウントの取扱いを12月1日から変更
 キャリア&ワークライフバランス再雇用が終わる年、年間収支ゼロでも大丈夫?|給与が止まる月を確認するFP-UNIV活用術
 コラム上の子が就職したら、下の子の大学費用は?|多子世帯の支援とFP-UNIV活用術
 キャリア&ワークライフバランス親の介護で勤務時間を減らす前に|最低賃金改定の秋に考える家計とFP-UNIV活用術
 アップデートライフプランのリスクをひとつの場所へ|Q12「リスク管理」を新設しました
 アップデート万が一のシミュレーションは「リスクシナリオ」の中に移動しました
 動画公開FP-UNIVの分析をもっと使いやすく|暮らしの疑問から選べる動画ガイド
 アップデートFPのためのキャッシュフロー比較ガイド ― 計算結果に差が生じたときの確認ポイント