

借換え費用54万円、そのまま繰上返済に回したら?|金利・残り期間・団信で比較
住宅ローン返済中で、借換え費用の使い道を迷っている方へ
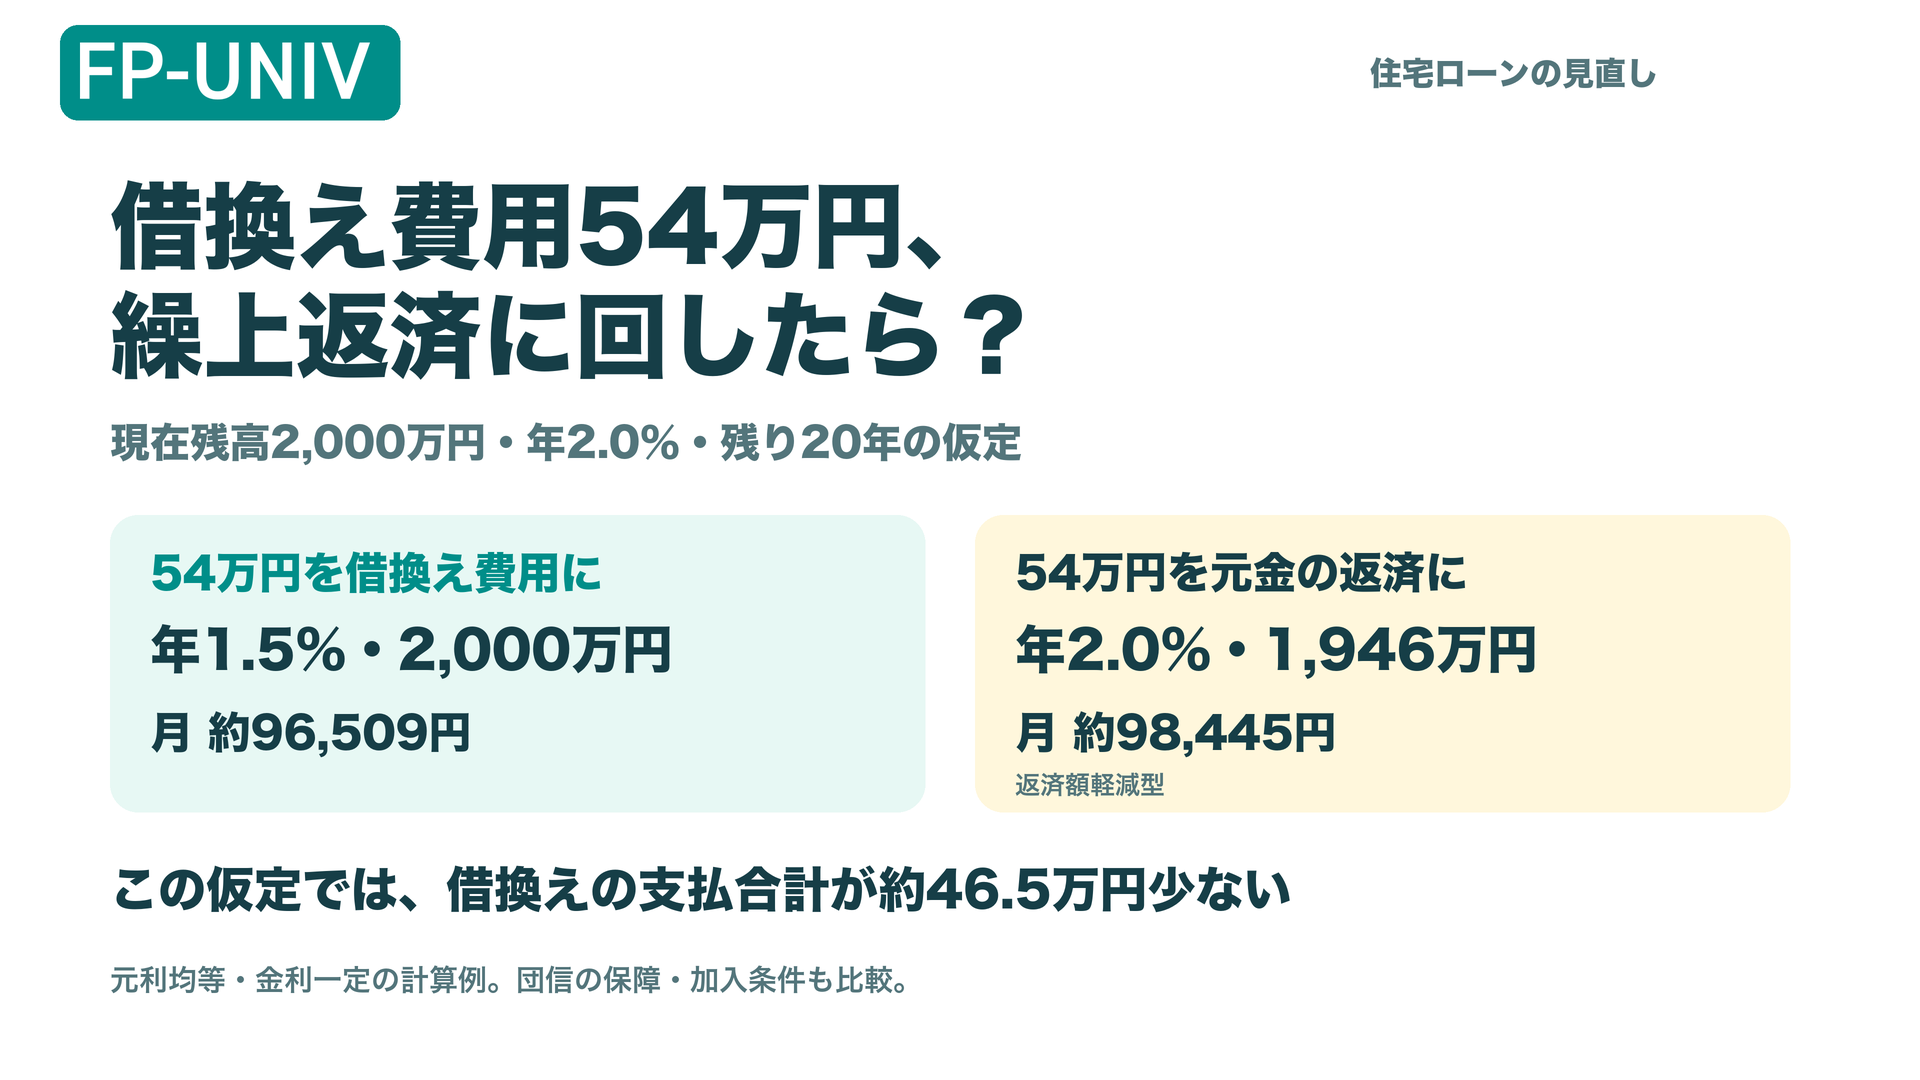
借換え費用54万円、
繰上返済に回したらどうなる?
「金利は下がる。でも、借換えの見積書を見ると最初にまとまった費用が必要」。それなら、そのお金で今のローンを少し返した方がよいのでは、と考えますよね。
同じお金を使うなら、「借り換える」「繰上返済する」の両方を比べてみましょう。今回の仮定では借換え案の方が完済までの支払いは約46.5万円少なくなります。ただし、金利・残り期間・実際の費用や団信の条件で、選びたい案は変わります。
融資手数料2.2%なら、2,000万円で44万円
借入額に対して融資手数料2.2%(税込)とする商品があります。新しい借入額が2,000万円なら、手数料だけで44万円です。さらに登記などの費用がかかります。金融機関の手数料説明/登記・印紙などの費用説明
登記・印紙・現在のローンの完済に伴う費用などを、仮に合計10万円とすると、初期費用は54万円になります。
2.2%はすべての商品に共通の手数料ではなく、定額型や優遇のある商品もあります。その他10万円は説明用の仮定で、実際は見積書の合計に置き換えます。今回は54万円を預金から払い、借入れには含めません。
同じ残高・残り20年で、3つの使い方を比べる
比較の出発点は、現在残高2,000万円・現在金利年2.0%・残り20年。新しい金利は年1.5%、借換え後も20年で返すと仮定します。繰上返済は、残り20年を変えず毎月の返済を減らす「返済額軽減型」です。
すべて元利均等・毎月返済・ボーナス払いなし。各案の金利は20年間一定、金利は必要な団信の上乗せを含む適用金利と仮定し、別払いの団信保険料はないものとして計算します。実際の市場金利や商品の見積もりではありません。
| 比較する条件 | 借換え | 繰上返済 | 預金に残す |
|---|---|---|---|
| 最初の54万円 | 借換え費用に使う | 今の元金を返す | 使わず残す |
| 実施直後のローン残高 | 2,000万円 | 1,946万円 | 2,000万円 |
| 適用金利(年率) | 1.5% | 2.0% | 2.0% |
| 残り期間 | 20年・240回 | 20年・240回 | 20年・240回 |
| 毎月の返済額(約) | 96,509円 | 98,445円 | 101,177円 |
繰上返済に使うと54万円は元金の減少に回り、借換え費用に使うと元金は減らず金利の変更につながります。この違いが、毎月の返済やその後の残高に表れます。
最初の54万円も足すと、完済までいくら払う?
| 支払い | 借換え | 繰上返済 | 預金に残す |
|---|---|---|---|
| 240回の返済合計 | 2,316.2 | 2,362.7 | 2,428.2 |
| 最初に払う費用/繰上返済額 | 54.0 | 54.0 | 0 |
| 支払合計 | 2,370.2 | 2,416.7 | 2,428.2 |
この条件では、借換え案は繰上返済案より約46.5万円、何も変更しない案より約58.0万円、支払合計が少ない計算です。繰上返済案も、何も変更しない案より約11.6万円少なくなります。
元利均等返済の式で算出した理論計算で、FP-UNIVの実行結果ではありません。年利÷12を月利とし、端数未処理で計算後、表示時に丸めています。繰上返済手数料は0円、税・住宅ローン控除、保証料の返戻、預金利息、団信の保障差の価値、日割利息などは含めていません。
預金に残す案では、その54万円を教育費や急な支出に使える状態を保てます。支払額の差と、手元資金を残す安心の両方を考えましょう。
繰上返済は「月額を減らす」か「早く返し終える」か
上の比較は返済額軽減型です。月額を保って完済を早める期間短縮型を選ぶと、返済回数と利息の減り方が変わるため、別の案として試算します。金融機関によって最低返済額や手数料、利用できる方法が異なります。住宅金融支援機構:繰上返済の2つの方法
残り期間が短いほど、低い金利へ変更できても初期費用を補いにくくなる場合があります。残り20年・10年・5年での借換え比較はこちら。
団信も、今の契約と新しい契約を並べる
団体信用生命保険(団信)は、契約で定める事由に該当したとき、ローンの返済に充てられる保険です。金利だけで選ぶ前に、どの状態で、どれだけ返済が不要になるかも比較したいところです。公的機関の団信の説明
| 比較すること | 契約概要・約款で確かめる点 |
|---|---|
| 保障される事由 | 死亡、所定の障害、がん、疾病、就業不能など。商品名ではなく支払要件で比較。 |
| 保障の範囲・期間 | 残高の何%が対象か、誰が加入者か、保障の開始・終了、待機期間、免責や対象外。 |
| 負担する費用 | 上乗せ金利と別払い保険料の有無。同じ保障で比べる際は、上乗せ後の適用金利を使用。 |
| 加入できる条件 | 年齢・健康状態・告知・加入審査。借換え先で希望する保障に加入できるかを事前確認。 |
たとえば新機構団信と新3大疾病付機構団信では、保障される事由や加入年齢などの条件が異なります。新機構団信の条件/新3大疾病付の条件。金融機関ごとに同じ保障とは限らないため、ご自身の2つの契約書で確認しましょう。
FP-UNIVでは、元のプランから3案に分ける
現在の返済予定表・借換えの見積書・費用明細・団信の契約概要を用意します。今のプランを複製し、収入・生活費・比較開始月をそろえた3案を残しましょう。
- 続ける案:今のローンを変更せず、比較開始月の残高2,000万円・残り20年・年2.0%を返済予定表と照合します。
- 借換え案:住まいにひもづく「ローン設定」で、借入額2,000万円・年1.5%・期間20年を照合。融資手数料440,000円、その他の費用は明細に対応する欄へ合計100,000円という入力例です。預金から払う費用は「初回支払」、実際の支払月も確認します。
- 繰上返済案:今のローンの「繰上げ返済」で、同じ比較時点に540,000円を返す例を設定し、「タイプ」は「返済額軽減型」、「返済額」は54(万円)、「手数料」は0(円)と入力する例です。「時期」は借入・返済開始からの指定なので、表示される年月が比較開始月になるよう合わせます。54万円を当初借入額から引いて履歴を作り直したり、生活費にも重ねたりしないようにします。
借換え案では旧ローンとの二重返済がないか、団信の上乗せを含めた金利に保険料を重ねていないかも確認します。入力を保存し、「ライフプラン分析」の「実行」で再計算します。ローン・繰上返済の入力方法
結果は、同じ月の預金と負債を見る
キャッシュフロー表の「家」の「+」で返済・費用の内訳を開き、対象年の金額セルから月別を確認します。借換え案の費用54万円と、繰上返済案の元金返済54万円が、予定月に一度だけ計上されているかを見ます。
次に同じ月の「貯蓄残高」と「負債」を比較。預金は両案とも54万円減りますが、繰上返済案では負債も54万円減り、借換え案は低い金利でその後の返済が変わる、という違いを確かめましょう。年額は万円、金額セルから開く月別表示は円です。内訳・月別表示の見方
「どちらが得?」を、暮らしの希望とつなげる
FPとの面談では、「毎月の負担を減らしたい? 早く完済したい?」「54万円を使っても、必要な預金は残る?」「団信で残したい保障は何?」の3つを聞くところから始められます。住宅ローン控除への影響や実際の費用も合わせて確認しましょう。
FP-UNIVは、特定の保険・金融・不動産商品の販売を目的としない中立な総合ライフプランソフトです。税・社会保障制度を踏まえた月ごとのキャッシュフローで、ローンも生活費も含めた暮らし全体の選択肢を考えます。
自分のライフプランを持ち、暮らしの変化に合わせて育てる。計算の時間を減らし、FPが相談者の話を聞き、助言や提案を考える時間をつくるために、同じお金の別の使い道も並べてみませんか。
資料確認:2026年10月15日。金融機関の手数料は確認時点の例。金額・金利・期間・費用は説明用の仮定で、ソフトで実行した結果ではありません。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 キャリア&ワークライフバランス会社員なのに、国民年金の控除証明書?|就職した年に確認したいこと
 コラムあなたの薬代が上がるかも?|来年3月の変更と、家計の備え方
 アップデート【近日リリース】①が○でも、②は別|総合評価とプラン一覧を見直します
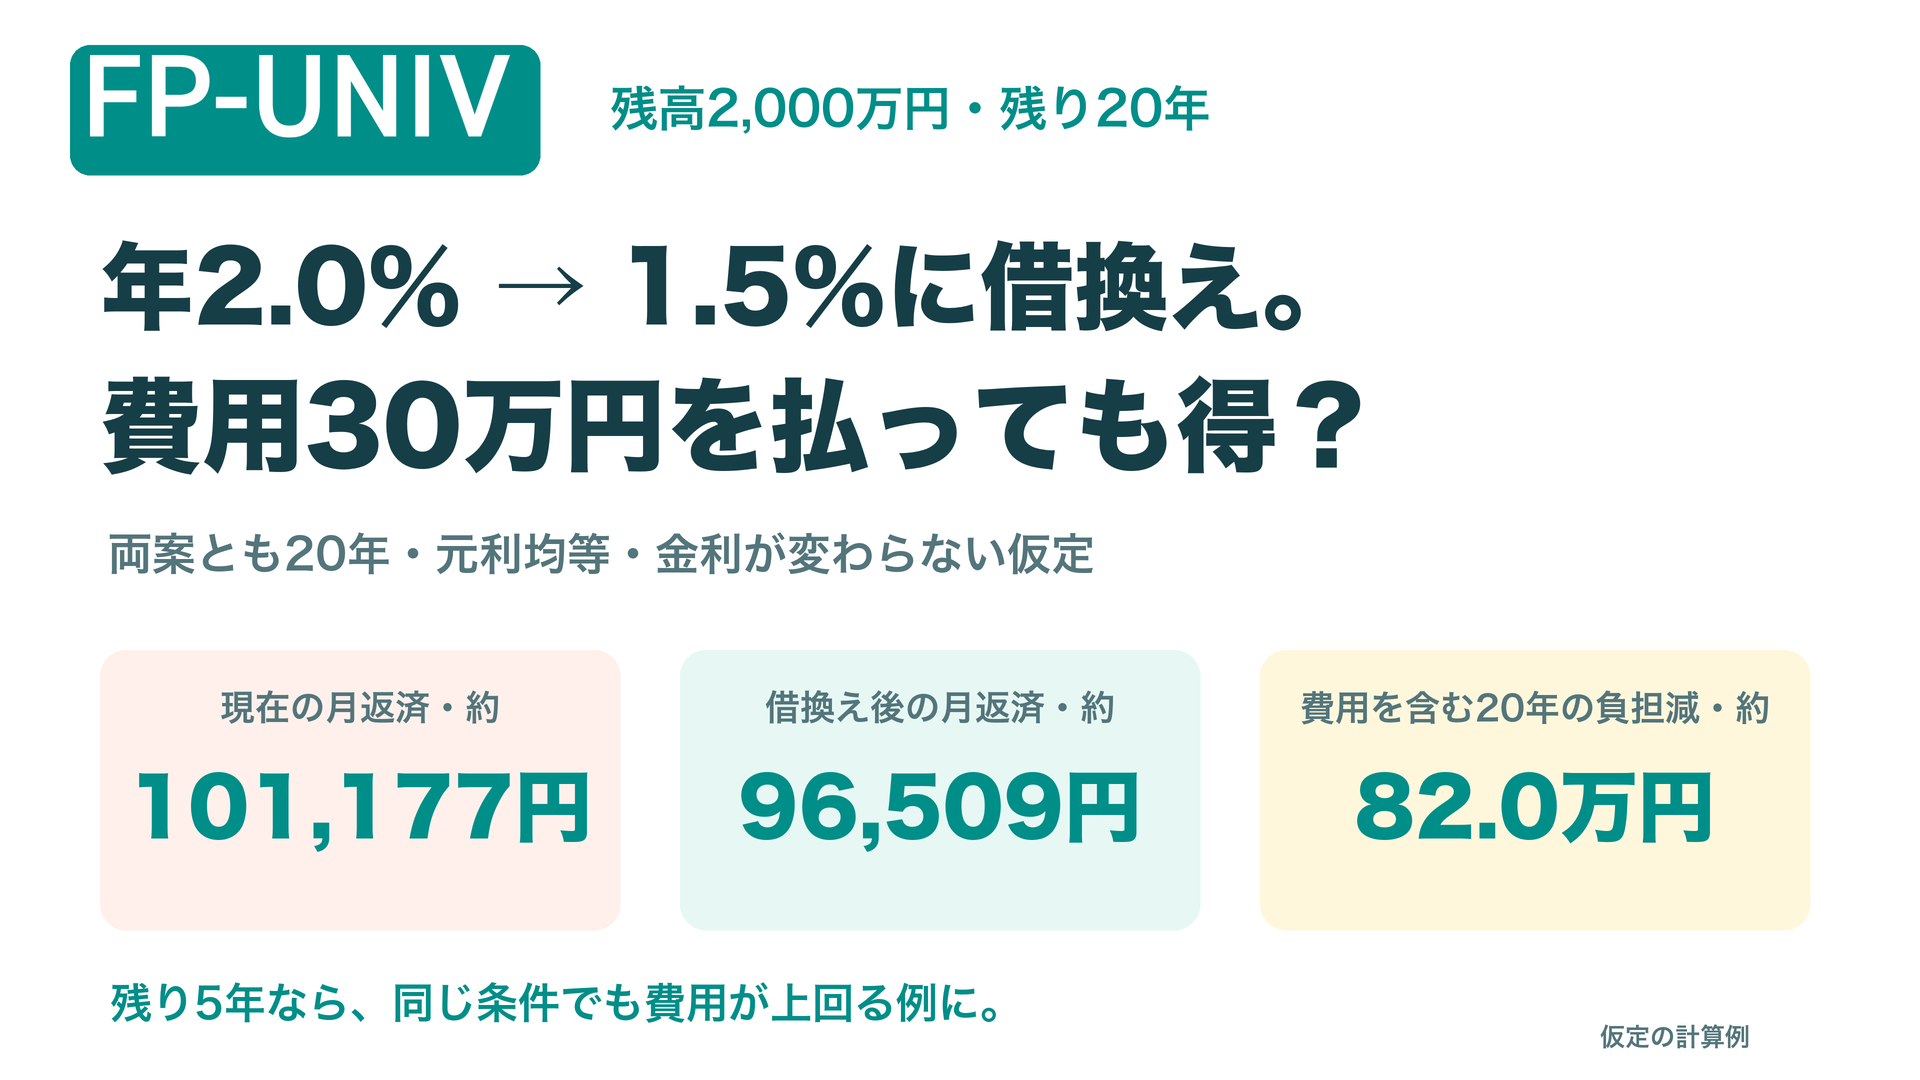 住宅ローン住宅ローンの金利が下がる借換え、初期費用を払っても得?|残高2,000万円の計算例
 コラム障害のある子が働き始めたら、親の支援はどれくらい?|本人と親の家計を確認するFP-UNIV活用術
 キャリア&ワークライフバランス家賃は会社負担でも、単身赴任でいくら増える?|二重生活費を見える化するFP-UNIV活用術
 コラム自営業の父も、育児で年金保険料が免除に|仕事を減らす間の家計は?
 仕様変更【重要】利用規約・プライバシーポリシー改訂のお知らせ|長期未利用アカウントの取扱いを12月1日から変更
 キャリア&ワークライフバランス再雇用を終えたら、毎月のお金は足りる?|給与が止まる月から確認
 コラム上の子が就職したら、下の子の授業料支援はどうなる?|大学費用の備え方