

時短勤務を続けても、給付はずっと続く?|2歳前後の家計を確認
FP-UNIV 活用術|育児で時短勤務をしている方へ
時短勤務を続けても、
給付はずっと続く?
「子どもが2歳を過ぎても、しばらくは時短で働きたい」。送迎や家族との時間を大切にしながら、家計も無理なく続けたいですよね。
会社の時短勤務を続けられる期間と、育児時短就業給付金を受けられる期間は同じとは限りません。給付は2歳未満の子を養育するなどの条件があります。例えば月2万円の給付を、終了後も6カ月分見込み続けると、収入を12万円多く見積もってしまいます。
38秒で確認:時短勤務を続けても、給付はずっと続く?
会社の時短勤務と給付は、期間を分けて確認。月2万円の給付を終了後も6カ月分見込むと12万円多くなる、仮定の例をご紹介します。
8月に申請手続きを見直し。給付の終わりも一緒に確認
厚生労働省は2026年8月1日から、育児休業等給付の事務取扱いを見直しています。育児時短就業給付では、時短開始日や週の所定労働時間を確認する証明書の様式例などが改訂されています。申請や働き方の確認をするときは、会社の担当者と最新の書類を確認しましょう。厚生労働省:8月1日からの申請手続き見直し
この見直しで、給付が時短勤務の終了まで無期限に続くようになったわけではありません。対象は2歳未満の子を養育する雇用保険の被保険者で、賃金低下や加入歴等の要件があります。時短勤務の利用期間は勤務先の制度、給付の対象期間は給付制度として、それぞれ確認します。育児時短就業給付の案内(2026年8月1日時点版)
月2万円が終わるなら、6カ月で12万円の違い
次は、受給要件を満たし、制度上の時短開始時賃金月額が30万円、対象月に支払われる賃金が20万円という仮定です。20万円は開始時30万円の90%以下なので、支給率10%で計算すると給付は月分あたり2万円になります。支給限度額等による調整がない場合の例です。厚生労働省Q&A:Q73・Q74の計算方法と例
| 確かめる数字 | この例の答え |
|---|---|
| 支給対象月の給付 | 20万円 × 10% = 2万円/月分 |
| 給付終了後も6カ月分入ると置いた場合 | 2万円 × 6カ月 = 12万円の見込み過大 |
| 給与が変わらず時短を続ける場合 | 給与20万円と、終了する給付2万円を分ける |
給与20万円は額面です。給与と給付を足した22万円を、そのまま使える手取り額とは扱いません。また、給付の「何月分」と「口座に入る月」も別です。ここでの12万円は給付6カ月分の差で、毎月必ず同じ日に2万円が振り込まれるという意味ではありません。
金額・期間は説明用の仮定と単純計算で、FP-UNIVの実行結果ではありません。賃金が開始時の90%を超える場合は支給率の調整があり、100%以上等では不支給になる場合があります。
2歳の誕生日だけで、入力の終了月を決めない
厚生労働省Q&Aでは、年齢による支給終了は「2歳の誕生日の前々日が属する月まで」とされています。月初の誕生日などは月が変わるため、「誕生月まで」と一律に置かず、会社やハローワークで対象の最終月を確認してください。退職や別の休業等で、それより前に終了する場合もあります。Q64:支給を受けられる期間
最後の対象月が分かったら、最終分の振込見込みも確認します。給付が終わることと、時短勤務をやめることは別の判断です。必要な生活費と家族の希望を整理してから、続け方を考えましょう。
入力してみる:給与と給付を別の行にする
準備するのは、時短中の給与明細、時短勤務の取扱通知、給付の支給決定通知や振込予定です。元のプランをコピーし、Q2「収入」で給付を受けるご本人のタブを選びます。
| 場所 | この仮定を使う場合 |
|---|---|
| 会社員等の給与の「月額」 | 額面20万円なら20(万円)。給与に給付2万円を混ぜず、賞与は別に確認。 |
| 給与の「期間」「期間追加」 | 時短の給与が続く期間を設定。通常勤務へ戻る案は、その時期からの給与を別期間にする。年齢・月は働く本人のものを使います。 |
| 「収入を追加」→「給付金」 | 受給者を対象に、確認した給付と期間を登録。月額換算2万円を置くなら2(万円)。期間を生涯のままにせず、終了時期を指定します。 |
本人が1994年1月生まれなら、2027年1月は33才・1月です。子の年齢をそのまま本人の収入期間へ入れないようにしましょう。収入入力のマニュアル
月額換算で置いた給付は、家計の長めの見通しを比べるための前提です。実際に数カ月分がまとめて振り込まれる場合は、入金のない月を含めて支払予定と照合してください。Q2への登録は、受給資格や最終支給月を自動で確定する手続きではありません。
結果のここを見る:給与が同じでも、給付は終了している?
- 保存後に「ライフプラン分析」を実行。キャッシュフロー表の収入の「+」で、本人の給与と給付を分けて開きます。
- 給付が終わる年の金額セルをクリックして月別表示へ。給与20万円の前提が続く一方で、給付2万円の前提が終わっているかを確認します。
- 同じ期間の支出と貯蓄残高を見て、時短を続ける案と通常勤務へ戻る案を比較。給付終了後6カ月の不足を、貯蓄で補えるか、支出で調整できるかを考えます。
キャッシュフロー表の内訳・月別表示の見方も参考にしてください。収入が減ることだけで結論を決めず、家事・育児の分担や保育の利用時間なども含めて比べましょう。
FPには、続けたい働き方から相談を
「時短はいつまで続けたいですか?」「会社の制度はいつまで使えますか?」「給付終了後、月いくらなら貯蓄で補ってもよいと思えますか?」。この3つを聞くと、給付の期限と、ご家族が大切にしたい時間を一緒に整理できます。
FP-UNIVは中立な総合ライフプランソフトです。特定の保険・金融・不動産商品の販売を目的とせず、税・社会保障制度を踏まえた月ごとのキャッシュフローで、働き方と暮らし全体の選択肢を考えます。
復職やお子さんの成長に合わせ、ご自身のライフプランを育てていく。計算の時間を減らすことで、FPが相談者の話を聞き、助言や提案を考える時間をつくります。まずは、給与と給付の終了時期を分けて確認してみましょう。
制度確認日:2026年10月19日。申請事務の見直し適用日:2026年8月1日。給付制度の創設は2025年4月1日です。
FP−UNIVのご利用開始はこちらから(無料)
NEWS
 アップデート相続税は「実際に受け取る額」で確認|FP電卓の計算・表示を修正しました
 アップデートFP電卓を更新しました|相続税グラフと借入額の目安を分かりやすく
 キャリア&ワークライフバランス退職後、失業給付が入るまでの生活費は足りる?|貯蓄が減る月を確認
 コラム大学の授業料支援で、仕送りも減る?|自宅外通学の費用を分けて確認
 キャリア&ワークライフバランス時給54円アップ、月の給与はいくら増える?|短時間パートの家計を確認
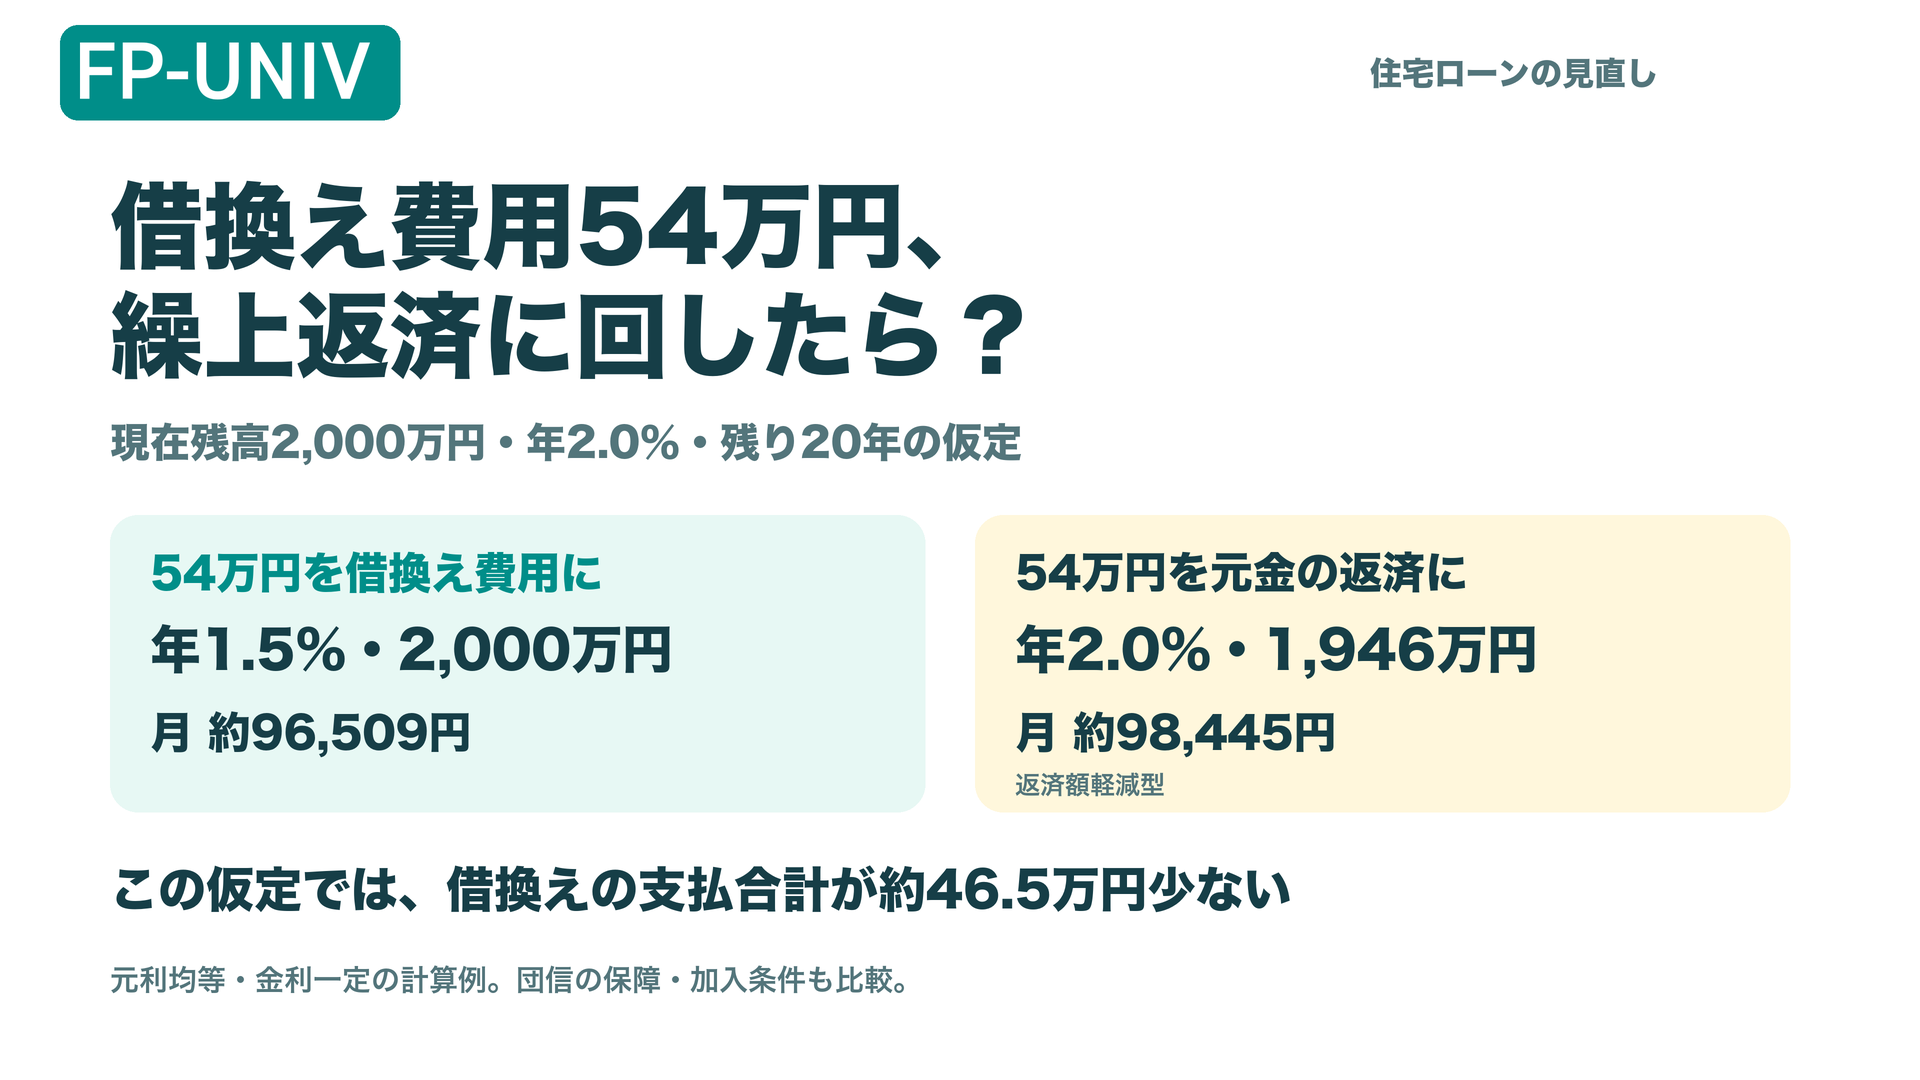 住宅ローン借換え費用54万円、そのまま繰上返済に回したら?|金利・残り期間・団信で比較
 キャリア&ワークライフバランス会社員なのに、国民年金の控除証明書?|就職した年に確認したいこと
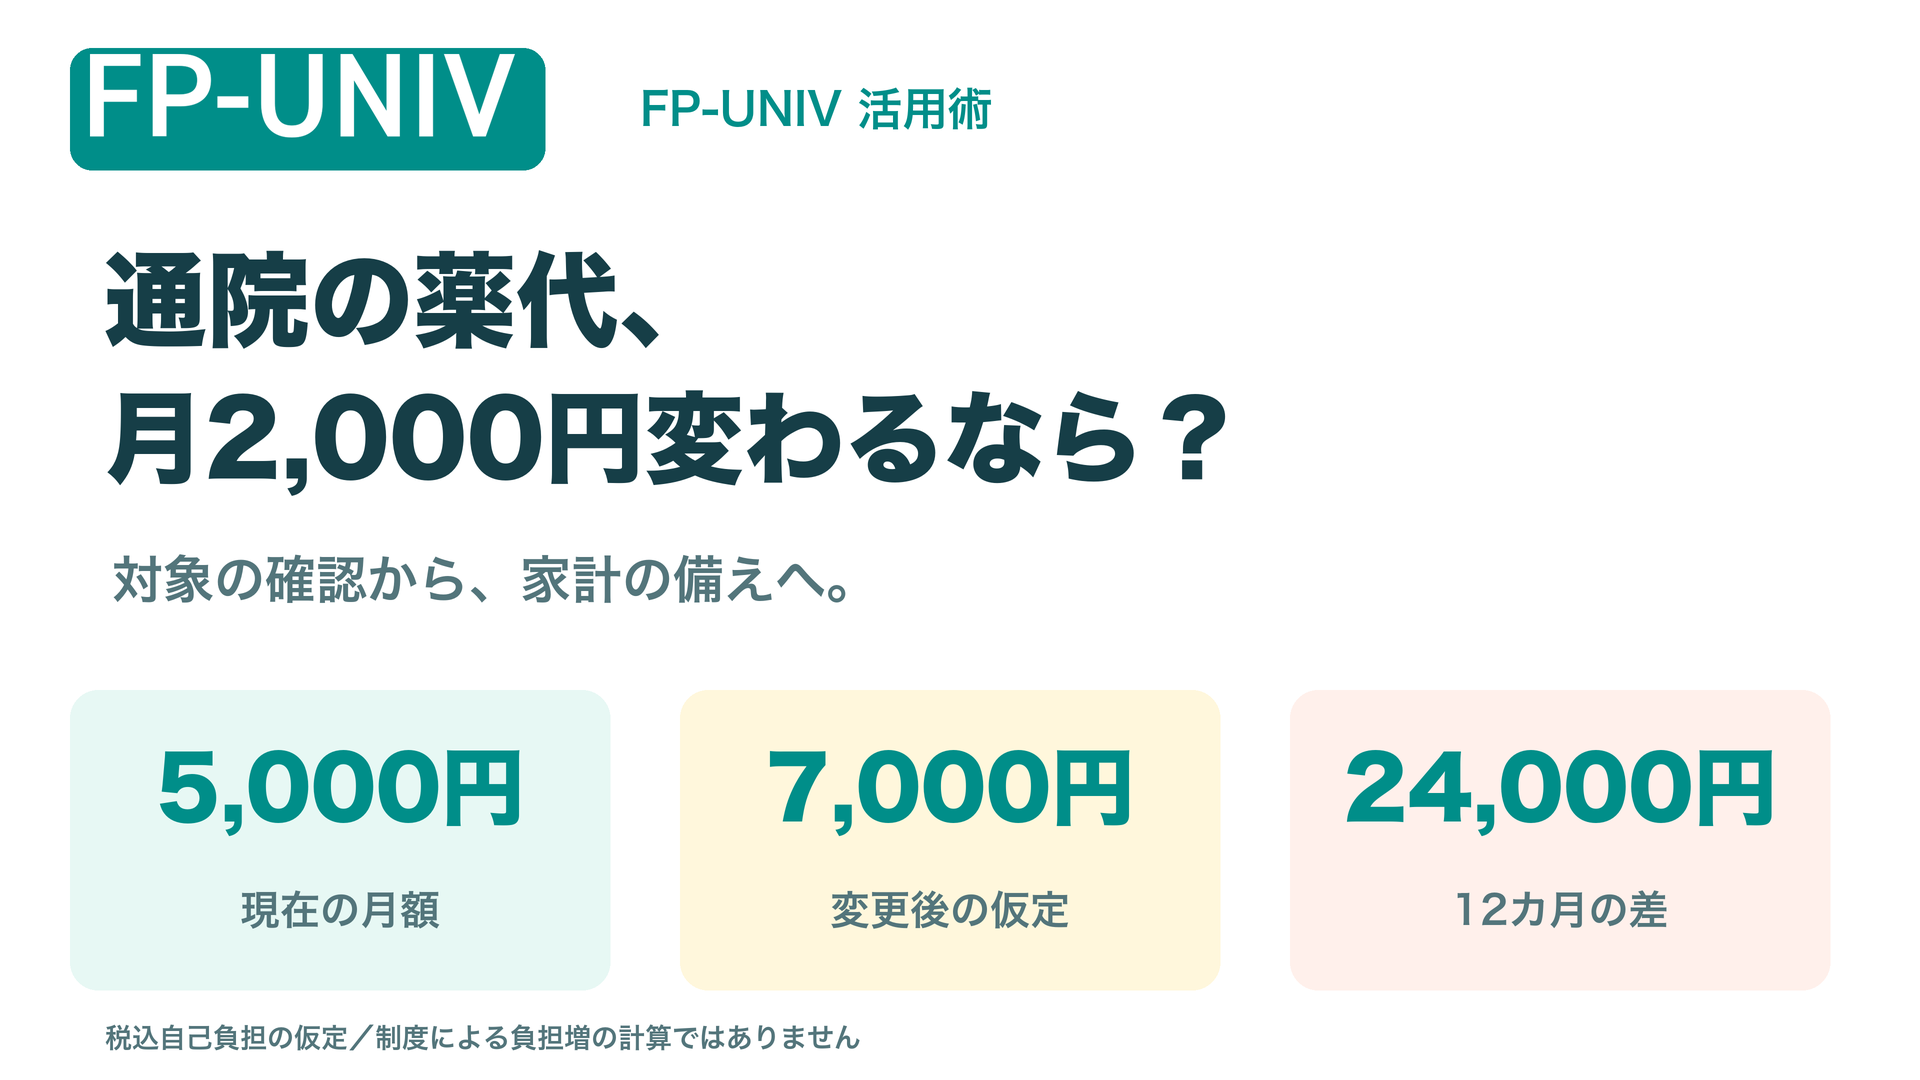 コラムあなたの薬代が上がるかも?|来年3月の変更と、家計の備え方
 アップデート【リリース済み】貯蓄が尽きないか、大きな出費に備えられるか|総合評価を改善しました
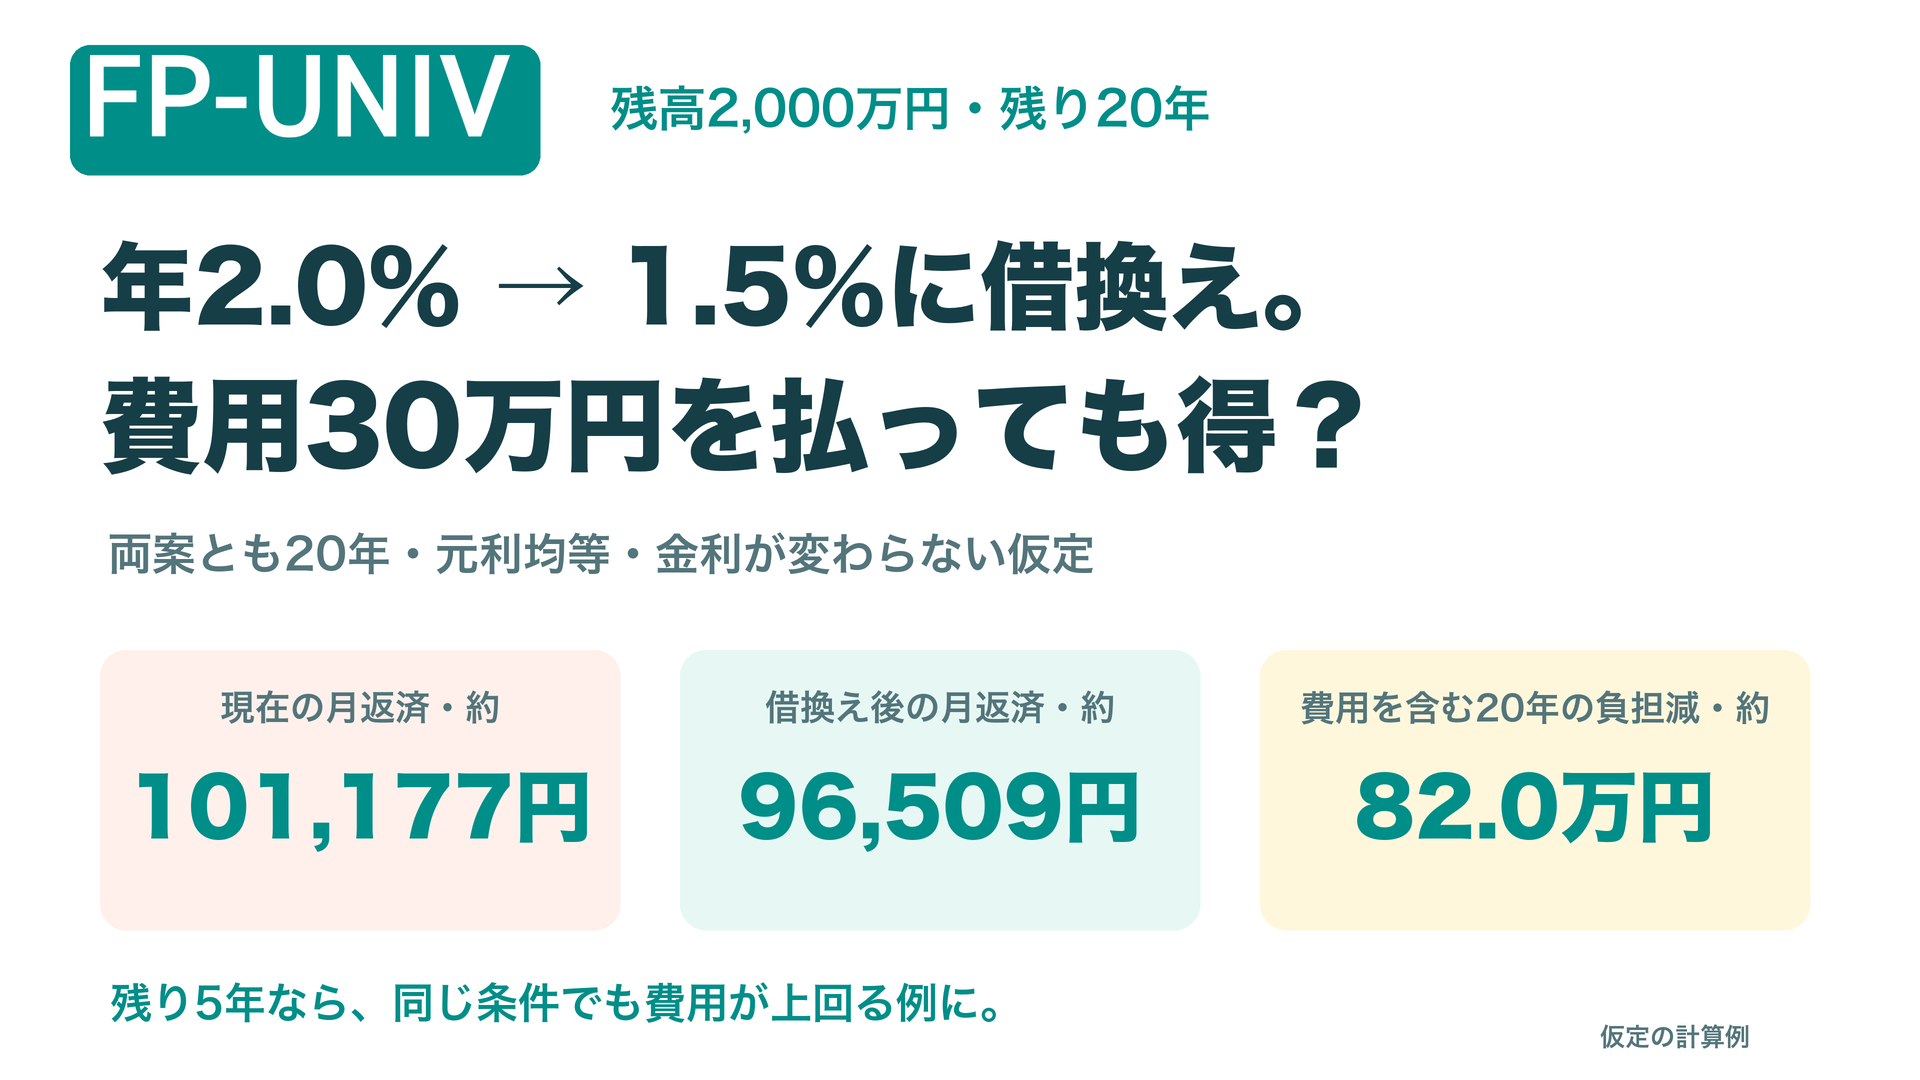 住宅ローン住宅ローンの金利が下がる借換え、初期費用を払っても得?|残高2,000万円の計算例