

Q11. 貯蓄・投資
「どの口座にいくらあるか」「これからどのように貯め、運用し、取り崩すか」を設定する画面です。預金や投資の予定と、月々の家計の黒字・赤字をつなげて、必要なときに使えるお金を確認します。
2026年10月8日更新。本番のQ11「貯蓄・投資」の画面・操作に合わせています。
1. 最初に、残高の時点をそろえる
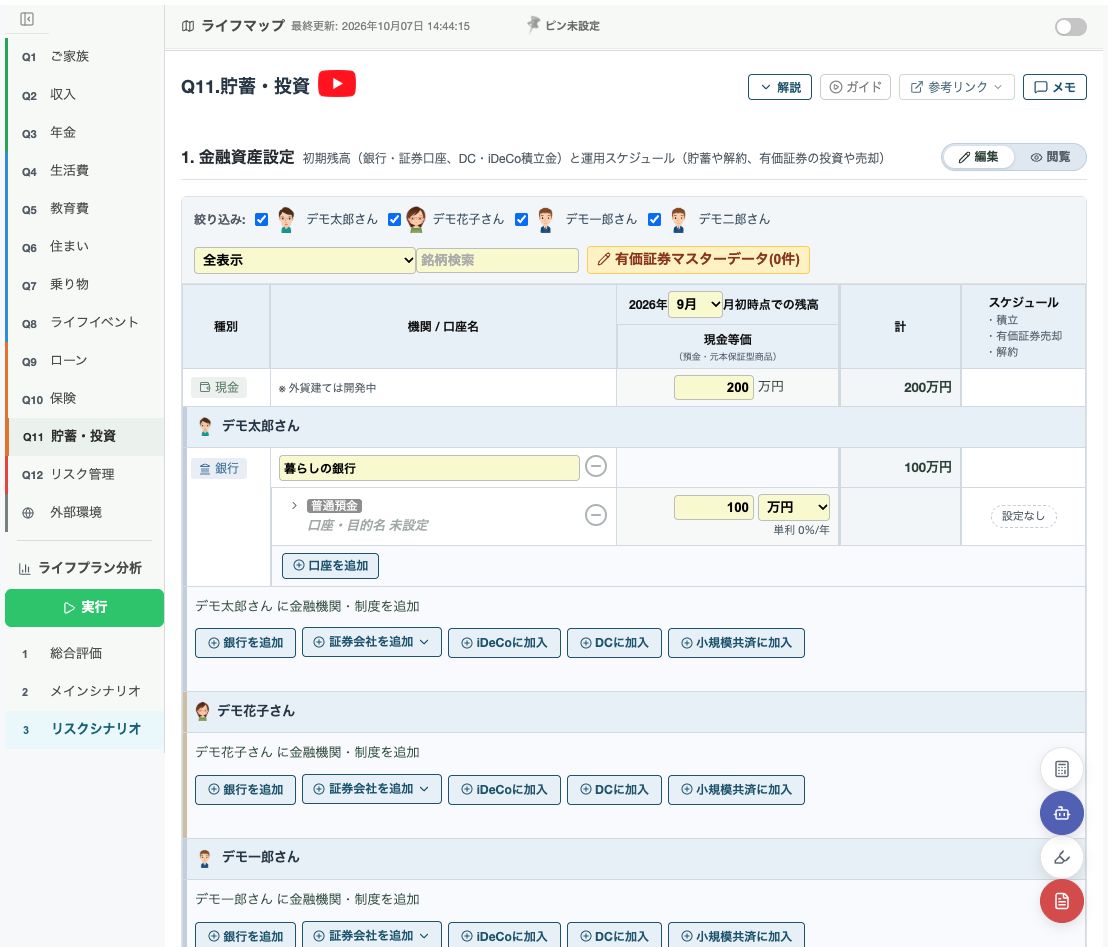
「1. 金融資産設定」では、基準年の何月の月初時点の残高かを指定します。画面が「2026年9月 月初時点での残高」なら、9月1日時点の預金・証券・現金などを入力します。口座ごとに違う時点の残高を混ぜないようにしましょう。
家族ごとの現金と口座が一覧に表示されます。対象者のチェックや表示の絞り込みを使うと、口座が多い場合も確認しやすくなります。表示が「閲覧」になっている場合は「編集」に切り替えます。
2. 口座を追加して、残高と予定を入力する
各家族の行にある「銀行を追加」「証券会社を追加」「iDeCoに加入」「DCに加入」「小規模共済に加入」から、該当する資産を設定します。口座名をクリックすると詳細を開けます。
銀行口座
- 初期残高、預金種類、利率、利息の計算方法などを設定します。利率の単位は画面に合わせて入力します。
- 「引き出し可能開始」を確認します。資金を使いたい時期に引き出せる設定になっているかが大切です。
- 「貯蓄スケジュール」で、開始・終了時期、金額、積立の時期を設定します。
- 解約を予定する場合は解約年月を設定し、資金の移動先などを確認します。
証券口座・有価証券
証券口座の現金相当の残高と、保有する有価証券の情報を分けて入力します。「有価証券マスターデータ」では債券・株式・投資信託の銘柄情報を管理できます。銘柄の基準価額や単位、口座側の保有数量・取得情報を、手元の資料に合わせて確認してください。
口座へお金を入れる予定と、有価証券を購入する予定は別です。口座に入金しただけでは、その全額を有価証券へ投資したことにはなりません。買付・売却のスケジュールも設定し、同じ入金や購入を重複して登録しないようにします。
3. 期待リターンを入れて、運用の前提を確認する
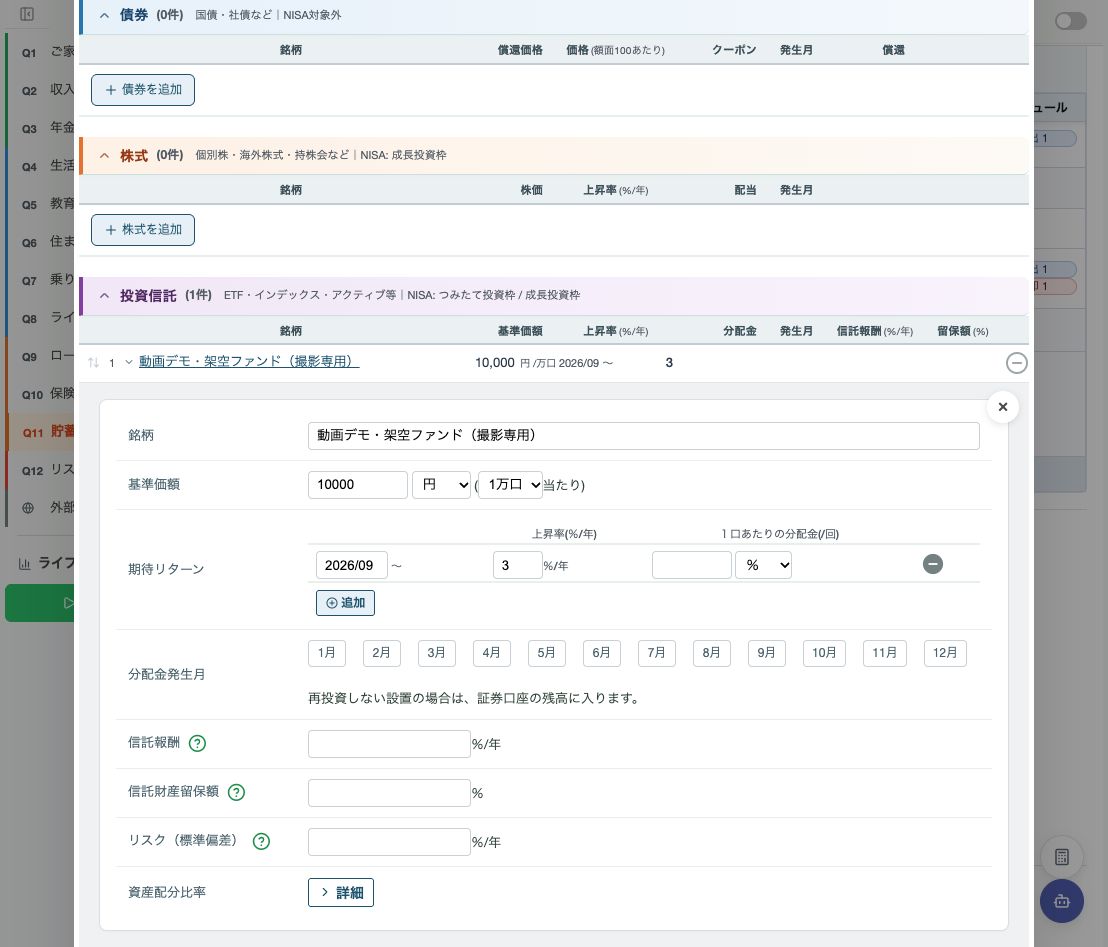
銘柄の現在の価格・基準価額だけではなく、将来の価格変化や分配金の前提も確認します。投資信託の設定では、適用する年月と「上昇率(%/年)」、1口あたりの分配金、分配金の発生月、信託報酬などを設定できます。
基準価額の「1万口/1口」と、分配金の単位を確認しましょう。資料が1万口あたりの分配金で、入力欄が1口あたりなら、単位を換算して入力します。%で入力する場合と通貨で入力する場合も区別してください。
たとえば100万円を年3%の上昇率で1年間運用したと仮定すると、100万円×1.03=103万円です。これは追加投資・分配金・税・手数料を含めない単純計算で、ソフトの実行結果ではありません。期待リターンは比較のための仮定です。別の前提でもライフプランを実行し、家計への影響を確認しましょう。
iDeCo・DCなどと退職金
iDeCo・DCなどは、積立金の初期残高、掛金・運用・受け取りの予定を確認します。詳しい設定はiDeCo、確定拠出年金(DC)の説明もご覧ください。
退職金そのものの設定はQ2「収入」で確認します。Q11では受取口座を設定します。入金される口座と、積立や買付をする口座をそろえると、その後の資金の動きも追いやすくなります。
4. 月々の収支調整を設定する
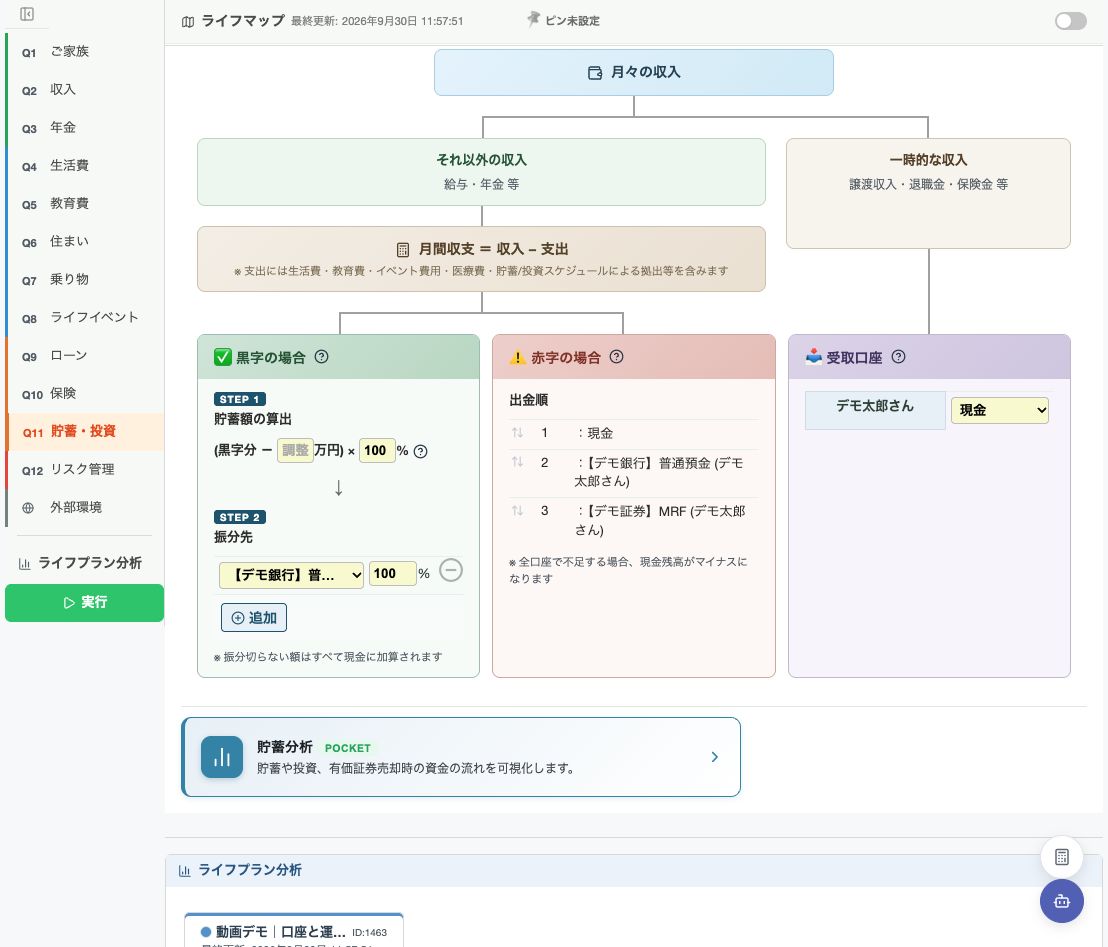
「2. 月々の収支調整」では、通常の収入・支出と、予定した貯蓄・投資などを反映した後の黒字・赤字を、どのように扱うか設定します。決まった積立の予定と、余ったお金の振り分けを分けて考えましょう。
黒字の場合:貯蓄額と振分先
画面の計算式は(黒字分 − 調整額)× 貯蓄率です。調整額は、毎月一定の使途不明金など、個別の支出項目に入れていない負担を見込む場合に使います。その分を差し引いた残りの何%を貯蓄に回すかを決めます。
例:予定した貯蓄・投資などを差し引いた後の、調整対象の黒字が月10万円。調整額1万円、貯蓄率80%なら、(10万円 − 1万円)×80%=7.2万円を貯蓄します。貯蓄に回さない2.8万円は、調整額1万円と残りの20%に相当する1.8万円の合計で、使途不明金として扱われます。説明用の単純計算で、実行済みの分析結果ではありません。
次に、算出した貯蓄額の振分先と割合を指定します。この貯蓄額のうち振り分けきれない額は現金に加算されます。使途不明金と、振分先を指定しなかった現金とは区別してください。
赤字の場合:出金順
不足分をどの口座から補うか、出金順を確認します。口座の順番はドラッグで変更できます。使いたい口座の残高だけでなく、引き出し可能開始や解約・売却の予定も確認してください。口座から補いきれない場合は、現金がマイナスになることがあります。
一時収入の受取口座
譲渡収入・退職金・保険金などの一時収入は、家族ごとに受取口座を確認します。受け取った後に積立や投資へ回す場合は、そのスケジュールもあわせて設定しましょう。
分析結果を確認する
動画で確認:期待リターンを入れて損益を読む
期待リターンを設定したデモプランで、当初残高・拠出額・運用損益を分けて読みます。Q11で設定した前提が、証券口座分析にどう表れるかを確認できます。
YouTubeで見る:【FP-UNIV】証券口座分析|期待リターンを入れて損益を読む
入力画面の理論値と、月々の収支調整を反映した実行後の結果の違いは、以下の説明もあわせてご覧ください。
入力画面の「預金分析(理論値)」「証券口座分析(理論値)」などは、運用スケジュールが100%履行された場合の確認です。月々の家計の赤字・黒字による収支調整を反映した結果とは分かれています。
家計全体との関係を確認したいときは、緑色の「実行」でライフプラン分析を行い、実行後の各分析とキャッシュフロー表を見ます。実行結果で、予定通りの積立を続けられるか、資金を使う月に不足しないかを確認してください。
- 預金分析:各口座の預金残高や積立・取り崩しを確認。
- 証券口座分析:投資・売却と、運用に伴う残高や損益を確認。
- 貯蓄分析:家計からどれだけ貯蓄に回せるかを確認。
- iDeCoの設定 / DCの設定:掛金・積立・受け取りの予定を確認。
- 退職所得分析:退職金等の受け取りを検討する際の関連分析。
- キャッシュフロー表:個人別の内訳と、月ごとの入金・出金を確認。
金融商品の残高だけを見るのではなく、教育費・住まい・退職後の生活費など、お金を使う時期と並べて確認することが、総合ライフプランでの活用につながります。