

Q2. 収入:給与・賞与・働く期間を入力する
更新日:2026年10月19日
給与や賞与を、いつからいつまで受け取るかを設定するページです。手取りではなく額面の金額を用意し、転職・再雇用などで金額が変わる時期を分けて入力します。
まず、本人と収入の種類を選ぶ
- 左メニューのQ2「収入」を開き、入力する方のタブを選びます。
- 「収入を追加」から、会社員・公務員・パート/アルバイト・自営業・給付金・その他のうち、内容に合うものを選びます。
- お勤め先や収入源が複数ある場合は、それぞれ追加します。収入の種類と社会保険の選択は、実際の加入状況に合わせて確認してください。
年金はQ3「年金」で設定します。児童手当など自動計算される収入は、手入力の給付金と重複させないようにします。
月額・賞与・年額のつながりを見る
| 欄 | 入れる内容・確認すること |
|---|---|
| 期間 | 開始・終了の年齢と月。画面に表示される換算年月も確認します。 |
| 金額(額面) | 月額と賞与を万円で入力し、賞与を含む年額を確認します。手取り額は入れません。 |
| 年間上昇率 | 将来の増減を年率%で置く欄です。期間ごとの金額を固定したい場合と、上昇率で変化させたい場合を分けます。 |
| 詳細設定(死亡退職金など) | 健康保険・雇用保険・死亡退職金などを確認します。 |
| 退職金追加 | 給与とは別に、退職金の受取条件を設定する入口です。 |
例:月額30万円、賞与が年2回・各30万円なら、額面年額は420万円です(30万円×12カ月+30万円×2回の単純計算)。賞与込みの年収を、そのまま月額や賞与へ重ねて入れないようにします。
入力後は「ライフプラン分析」から実行し、キャッシュフロー表の収入と税・社保の内訳を見ます。額面収入と、生活費に使えるお金の違いは「可処分所得分析」で確認できます。
動画で操作を確認する
給与・賞与・働く期間を確認する公式動画です。画面の細かな配置が異なる場合は、このページの現在の画像・欄名に合わせて操作してください。
期間と金額の入力画面
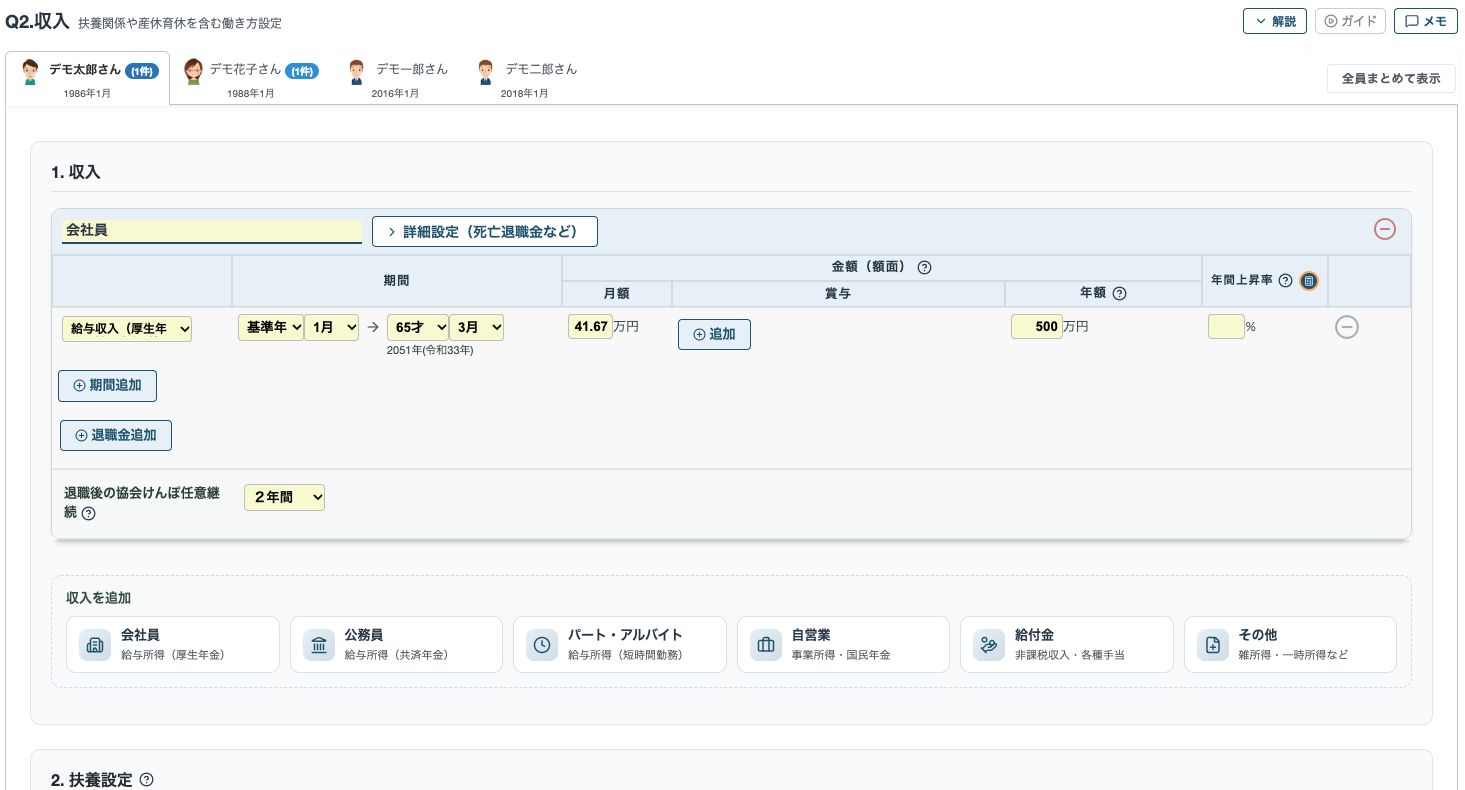
画面は架空のデモデータです。本文の月額30万円の例とは別の入力値です。
金額が変わるとき/1回だけ受け取るとき
昇給・転職・再雇用などの前後で金額が変わるときは、「期間追加」で区切ります。前の期間と次の期間に、重複や空白の月がないか確認してください。
1回限りの給付金などを収入として登録するときは、開始と終了を同じ年齢・月にします。退職金は「退職金追加」を使い、通常の給与と分けて確認します。
収入上昇率を逆算したいとき
2件以上の期間ごとの賃金データがある場合、「年間上昇率」の横にある逆算アイコンから、金額の変化に対応する上昇率を確認できます。1件だけでは逆算できません。
将来の昇給を保証する数値ではありません。金額と開始時期を確認し、相談者の働き方に合う前提として使うかを判断してください。
扶養・産休育休は、本人と家族の条件を確認
「扶養設定」には「なし」「期間と扶養者を指定」があります。生計を一にする期間と、税・社会保険の扶養条件は同じではありません。収入の種類・金額・加入先と合わせて確認します。
産休・育休は、Q1で登録した子どもの情報とQ2の就労条件を使います。対象の子どもがいない場合、現在の画面には「3歳以下のお子様が設定されていません」と表示されます。この表示条件は、給付の受給資格や支給期間そのものを意味しません。
設定と給付の確認方法は産休・育休分析をご覧ください。給付の対象期間と入金時期を確認し、終わった後の家計まで見ておきましょう。
万が一の後の収入と、通常の収入を分ける
通常の給与・退職金はQ2、家族に万が一があった後の暮らしの備えはQ12「リスク管理」で確認します。死亡退職金はQ2の「詳細設定(死亡退職金など)」にも入力欄があります。
影響を調べるときはリスクシナリオへ進み、対象者と発生時期を選んで結果を確認します。入力の保存と結果の再計算は別の操作です。